
Формирование прибыли предприятия

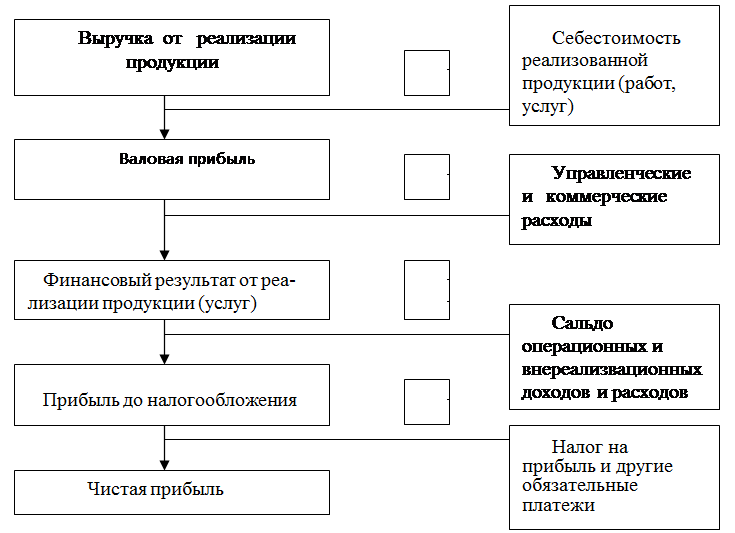 Рисунок 1.2 - Механизм формирования показателей прибыли.
В связи с тем, что подавляющую часть валового дохода (90-95%) предприятия получают от реализации товарной продукции, этой части дохода должно быть уделено главное внимание. Отмеченные выше факторы, зависящие и независящие от деятельности предприятия, воздействуют, главным образом, на доход от реализации продукции. Основные из этих факторов подлежат детального изучению и анализу.
Большую роль в управление прибыли занимает система «Взаимосвязь издержек, объема реализации и прибыли» (СУР) или анализ безубыточности. Данный метод еще называют маржинальным анализом, или анализом содействия доходу. В основу методики положено деление производственных и сбытовых затрат в зависимости от изменения объема производства на переменные и постоянные издержки и использование категорий маржинального дохода.
Анализируя рисунок 1.2 - формирования показателей прибыли, можно дать следующие определения показателей прибыли.
Валовая прибыль - это разница между выручкой (нетто) и прямыми производственными затратами по реализованной продукции. Прибыль от реализации продукции - разность между суммой валовой прибыли и постоянными расходами отчетного периода. Из рисунка 1.2 следует, что прибыль до налогообложения включает финансовые результаты от реализации продукции, работ, услуг; доходы и расходы от финансовой и инвестиционной деятельности; внереализационные доходы и расходы. Другими словами прибыль до налогообложения ~ это конечный финансовый результат, отражаемый в балансе предприятия и выявленный на основании бухгалтерского учета всех хозяйственных операций предприятия и оценки статей баланса. Она используется для оценки эффективности производства, выявления динамики роста и определения общей рентабельности, а так же для целей налогообложения прибыли. А налогооблагаемая прибыль это разность между прибылью до налогообложения и суммой прибыли, облагаемой налогом на доход. И наконец чистая прибыль - прибыль остающаяся в распоряжении предприятия после уплаты всех налогов, экономических санкций и отчислений в благотворительные фонды и используемою для развития производства и на социальные нужды.
Прибыль формируется в процессе хозяйственной деятельности организации, это находит отражение в бухгалтерском учете и отчетности.
На основе выше изложенного можно сделать следующий вывод, что прибыль формируется в процессе хозяйственной деятельности организации, это находит отражение в бухгалтерском учете и отчетности.
Прибыль обеспечивает потребности самого предприятия и государства в целом. Поэтому, прежде всего, важно определить состав прибыли предприятия. Валовая прибыль - это разность между выручкой и прямыми производственными затратами по реализованной продукции. Прибыль от реализации продукции - разность между суммой валовой прибыли и постоянными расхода отчетного периода. Прибыль до налогообложения включает финансовые результаты от реализации продукции, работ, услуг; доходы и расходы от финансовой и инвестиционной деятельности; внереализационные доходы и расходы [31,56]
Это интересно:
Анализ эффективности управления кредиторской задолженностью
Общество с дополнительной ответственностью «Внешгомельстрой» расположено в Гомельском районе п. Ченки, ул. Комсомольская, 3. ОДО «Внешгомельстрой» высокотехнологичное производство специализируется на производстве изделий из ПВХ, стеклопакеты, ЖБИ и др. В настоящее время в составе предприятия 2 цеха ...
Направления по эффективному использованию финансовых ресурсов
Одним из основных элементов потребительского рынка является категория «потребительский спрос». При прогнозировании спроса в качестве фактора могут выступать цены, спрос в целом по предприятию, спрос на другой товар, доходы населения. Наиболее эффективным методом изучения спроса считается анкетный о ...
Теоретические основы бюджетной системы
Федеральные, региональные и местные органы государственной власти и управления посредством бюджетных отношений получают в свое распоряжение определенную часть перераспределяемого национального дохода, которая направляется на строго определенные цели в зависимости от разграничения функций между уров ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика