
Показатели использования капитала. Методика их расчета

Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на один рубль вложенного капитала. Эффективность капитала - комплексное понятие, включающее в себя использование оборотных средств, капитала, нематериальных активов. Поэтому анализ эффективности капитала проводится по отдельным частям его, затем делается сводный анализ.
Влияние величины капитала на другие показатели деятельности предприятия можно увидеть с помощью схемы, приведенной на рис.3[4]
.
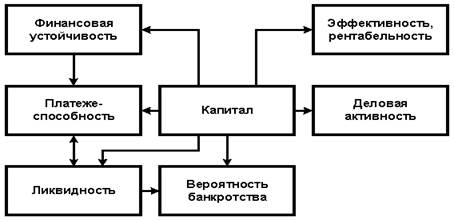
Рис.3. Взаимная связь величины капитала и других показателей деятельности предприятия
К показателям эффективности использования капитала относятся: прибыль, результат в виде текущего капитала, прибыльность, рентабельность, капиталоемкость, использование амортизационных отчислений, изменение показателей финансового состояния.
Общие подходы к анализу эффективности использования капитала могут быть изображены в виде схемы на рис.4[5].
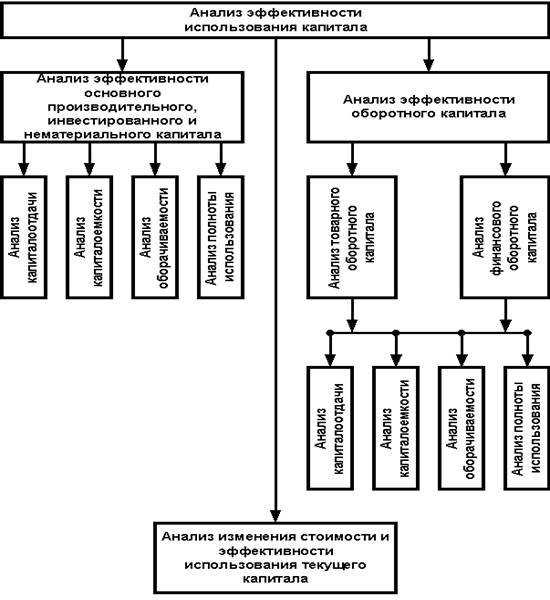
Рис.4 - Схема показателей эффективности использования капитала
При анализе использования основного капитала используются следующие коэффициенты:
капиталоотдача основного капитала
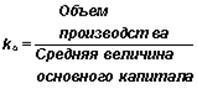
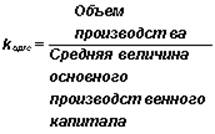
капиталоотдача основного производительного капитала
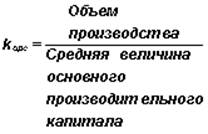
капиталоотдача основного производственного капитала
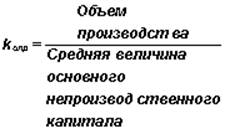
капиталоотдача основного непроизводственного капитала
Показатели использования основного капитала:
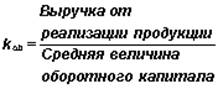
коэффициент оборачиваемости оборотного капитала
оборачиваемость оборотного капитала в днях
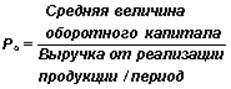
коэффициент загрузки оборотного капитала
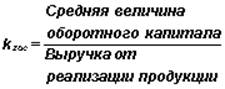
Показатели использования текущего капитала: величина текущего капитала, текущий капитал =чистые активы
рентабельность чистых активов

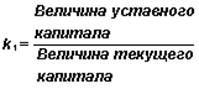
соотношение уставного капитала и текущего капитала
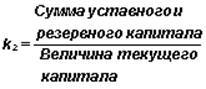
соотношение суммы уставного и резервного капитала, и текущего капитала
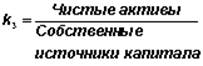
доля чистых активов в собственных источниках капитала
Разработка системы показателей сама по себе имеет большое значение для исчисления, оценки и анализа предпринимательского капитала. Кроме того, система показателей объективно необходима для разработки методики комплексного экономического анализа капитала, которой в настоящее время даже в более-менее приближенном виде не существует. Сегодня, по существу, мы имеем дело в этой области с некоторым набором аналитических задач, который является далеко не полным и, естественно, не выстроенным в отдельную методику.
Между тем, лишь разработка комплексной методики экономического анализа капитала позволит дать реальную оценку величины, структуры, динамики капитала, выявить причины и факторы, влияющие на его изменения.
При разработке методики анализа капитала применен системный подход, заключающийся в использовании системы показателей. Для этого определен круг пользователей, источники информации и показатели, подлежащие отражению.
Разработанная методика раскрывает содержание анализа капитала предприятия, определяет основные направления и методы проведения анализа применительно к капиталу предприятия.
Данная методика предназначена для использования в практической работе экономических служб предприятий различных форм собственности, осуществляющих предпринимательскую деятельность, руководителей, главных бухгалтеров, финансовых аналитиков, а также в управлении малыми предприятиями и частным предпринимательским капиталом.
Практическое применение этой методики нацелено на совершенствование управления капиталом хозяйствующих субъектов, путем детального изучения процесса формирования и функционирования капитала предприятия, тщательного, комплексного анализа всех его составных элементов, их взаимной связи и взаимной обусловленности.
Необходимость применения изложенных подходов состоит в том, что в настоящее время явно недостаточно изучается капитал предприятия как фундамент концепции создания и функционирования бизнеса, а основное внимание уделяется оперативному управлению финансовыми потоками предприятия.
Это интересно:
Повышение эффективности использования финансовых ресурсов организации за
счет диверсификации ее деятельности
Важным фактором повышения финансово-экономической эффективности деятельности предприятия является достижение более полного и эффективного использования основных фондов – улучшение использования мощности предприятия, достигаемое на основе рационального использования производственных площадей, повыше ...
Принципы налогообложения и классификация налогов
В рамках системы налоговых отношений необходимо остановиться на субъекте и объекте налогообложения. Субъектом налога является физическое или юридическое лицо, на которое законодательством возложено обязательство платить налога. Но в ряде случаев использование механизма ценообразования позволяет час ...
Методы и этапы
финансового планирования
Финансовое планирование на предприятии базируется на использовании трех основных его систем, каждой из которых присущи определенный период и свои формы реализации его результатов (табл. 1.1.). Система прогнозирования финансовой деятельности является наиболее сложной среди рассматриваемых систем фин ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика