
Государственный кредит и его роль в формировании финансовых ресурсов государства

Государство как субъект экономических отношений для покрытия своих расходов привлекает не только доходы бюджета, но и дополнительные, сформированные на заемной основе, финансовые ресурсы. Уникальный способ их получения выступает государственный кредит, выражающий отношения между государственными и многочисленными физическими и юридическими лицами по поводу формирования дополнительного денежного фонда (наряду с бюджетом) в руках государства. В данном случае государство выступает заемщиком средств, а население, предприятия и организации – кредиторами.
Существуют следующие формы и виды государственного кредита:
· государственные займы – внутренние и внешние;
· выпуск казначейских обязательств;
· позаимствование средств у казенных банков.
Государственный кредит - совокупность экономических отношений, складывающихся между государством, с одной стороны, и юридическими и физическими лицами, иностранными государствами, международными финансовыми организациями - с другой, по поводу движения денежных средств на условиях срочности, возвратности, платности и формирования на этой основе дополнительных финансовых ресурсов участников этих отношений. В отношениях, относимых к категории государственного кредита, государство выступает в роли либо кредитора, либо заёмщика, либо гаранта.
Государственный кредит – это урегулированная нормами финансового права деятельность государства, направленная на получение в кредит, т.е. взаймы, денег от юридических лиц и граждан, а также других государств на условиях возвратности, срочности, возмездности и добровольности. В порядке исключения может быть использован и беспроцентный заем денежных средств.
Взятые взаймы денежные средства у населения, хозяйствующих субъектов и других государств поступают в распоряжение органов государства, превращаясь в дополнительные финансовые ресурсы. Они могут быть использованы просто как планируемый бюджетный ресурс, ресурс для пополнения внебюджетных фондов на специальные цели, инвестиционный ресурс, но, как правило, государственные займы в разных формах используются особенно интенсивно для покрытия бюджетного дефицита.
Структура государственного кредита
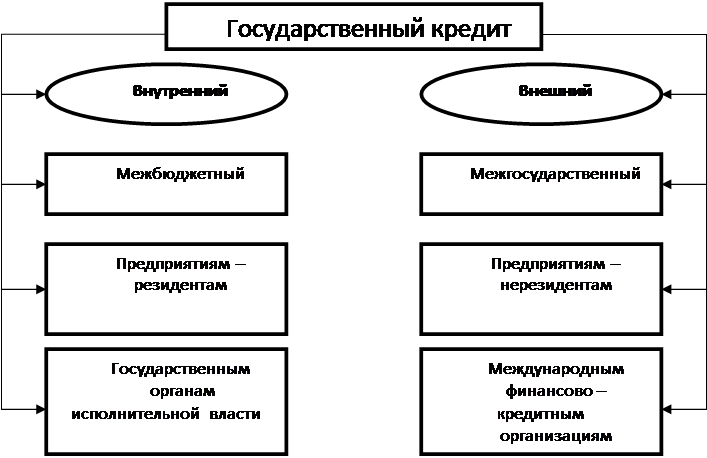
Как экономическая категория государственный кредит находится на стыке двух видов денежных отношений – финансов и кредита и совмещает их особенности.
В качестве звена финансовой системы он обслуживает формирование и использование централизованных денежных фондов государства, т.е. бюджета и внебюджетных фондов.
Как один из видов кредита государственный кредит имеет ряд особенностей, отличающих его от классических финансовых категорий, например, налогов. В отличие от налогов он имеет добровольный характер, хотя в истории нашего государства известны случаи отхода от принципа добровольности при размещении займов. Если налоги движутся только в одном направлении: от плательщика в бюджет или во внебюджетные фонды (обратное движение возможно только в случае возврата переплаченных или ошибочно взысканных сумм), то основой государственного кредита является его возвратность и платность: через определенный период времени внесенная сумма возвращается с процентами.
Государственный кредит отличается от других видов кредита. Так, если при предоставлении банковского кредита в качестве обеспечения обычно выступают какие-то конкретные ценности – товары на складе, незавершенное производство (хотя возможно и предоставление бланкового кредита), то при заимствовании средств государством обеспечением кредита служит все имущество, находящееся в его собственности, имущество данной территориальной единицы или какой-либо ее доход.
На уровне центрального правительства государственные займы не имеют конкретного целевого характера. Тогда как позаимствование средств на более низких уровнях достаточно часто имеет четко выраженную целевую направленность. Например, займы на строительство новой дороги, жилого массива.
Как финансовая категория государственный кредит выполняет три функции финансов: распределительную, регулирующую и контрольную.
Через распределительную функцию государственного кредита осуществляются формирование централизованных денежных фондов государства и их использование на принципах срочности, платности и возвратности. Выступая в качестве заемщика, государство обеспечивает дополнительные средства для финансирования своих расходов. В промышленно развитых странах государственные займы являются основным источником финансирования бюджетного дефицита. В современных условиях поступления от государственных займов стали вторым после налогов методом финансирования расходов бюджета. Последнее объясняется более быстрым темпом роста расходов по сравнению с увеличением налоговых поступлений.
Положительное воздействие распределительной функции государственного кредита заключается в том, что с ее помощью налоговое бремя более равномерно распределяется во времени. Налоги, которые взимаются в период финансирования расходов за счет государственного займа, не увеличиваются (что пришлось бы сделать в противном случае). Зато потом, когда кредиты погашаются, налоги взимаются не только для их уплаты, но и для погашения процентов по задолженности.
Это интересно:
Оценка кредитоспособности юридических лиц в ОАО «Сбербанк России»
Акционерный Коммерческий Сберегательный Банк Российской Федерации был основан в 1841 году. Сбербанк зарегистрирован 20 июня 1991 года как открытое акционерное общество в соответствии с Законом РСФСР «О банках и банковской деятельности в РСФСР» в 1991 г. Учредителем и основным акционером Сбербанка Р ...
Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние. Табл. 4.1 Исходные данные анализа основны ...
Введение процедуры наблюдения и его последствия
При разбирательстве дела о банкротстве арбитражным судом вводится процедура наблюдения в отношении должника. Наблюдение – процедура банкротства, применяемая к должнику с момента принятия арбитражным судом заявления о признании его банкротом в целях обеспечения сохранности имущества должника и прове ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика