
Понятие и экономический смысл инвестиций

Само понятие инвестиции означает вложения капитала в отрасли экономики внутри страны и за границей. Под инвестициями понимаются материальные, финансовые и интеллектуальные ценности, вкладываемые в объекты предпринимательской и других видов деятельности с целью получения прибыли или достижения социального эффекта [9]. Состав инвестиций можно условно представить следующим образом (рис.1.).
В системе воспроизводства инвестициям принадлежит важнейшая роль в деле возобновления и увеличения производственных ресурсов, а, следовательно, и обеспечении определенных темпов экономического роста. Если представить общественное воспроизводство как систему производства, распределения, обмена и потребления, то инвестиции, главным образом, касаются производства и составляют материальную основу его развития.
В соответствии со Статьей 1 Инвестиционного кодекса Республики Беларусь «под инвестициями понимаются любое имущество, включая денежные средства, ценные бумаги, оборудование и результаты интеллектуальной деятельности, принадлежащие инвестору на праве собственности или ином вещном праве, и имущественные права, вкладываемые инвестором в объекты инвестиционной деятельности в целях получения прибыли (дохода) и (или) достижения иного значимого результата» [1].
Согласно действующему законодательству под инвестиционной деятельностью понимается совокупность практических действий юридических лиц, граждан и государства по вложению инвестиций в производство продукции (работ, услуг) или их иному использованию для получения прибыли (дохода) и (или) достижения иного значимого результата [1]. Один оборот инвестиций от момента вложения средств до получения дохода (прибыли) или социального эффекта называется инвестиционным циклом.
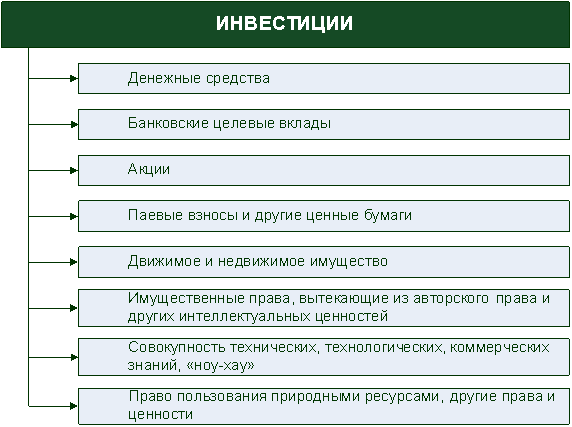
Рис.1. Состав инвестиций
примечание: источник [8]
Объектами инвестиционной деятельности являются вновь создаваемые и модернизируемые основные фонды, оборотные средства, ценные бумаги, интеллектуальные ценности, научно-техническая продукция. В качестве объекта инвестиционной деятельности может быть земля. Статья 4 Инвестиционного кодекса Республики Беларусь определяет объекты инвестиционной деятельности следующим образом:
- недвижимое имущество, в том числе предприятие как имущественный комплекс;
- ценные бумаги;
- интеллектуальная собственность.
Также законодательными актами Республики Беларусь определяются объекты, находящиеся только в собственности Республики Беларусь, что не исключает инвестиционной деятельности в отношении этих объектов, и устанавливается перечень объектов, в отношении которых запрещено осуществление инвестиционной деятельности всем инвесторам, за исключением Республики Беларусь [1].
Субъектами инвестиционной деятельности могут выступать инвесторы (заказчики), подрядчики и пользователи объектов, поставщики товарно-материальных ценностей, банки, инвестиционные компании, граждане республики и зарубежных стран. В зависимости от субъекта инвестиционной деятельности выделяются:
- государственные инвестиции (средства бюджета, внебюджетных фондов, заемные средства, а также средства государственных предприятий: собственные и заемные);
- инвестиции граждан;
- инвестиции негосударственных предприятий;
- иностранные инвестиции;
- совместные инвестиции.
В зависимости от оперируемых ценностей различают три типа инвестиций:
- реальные – вложения средств в материальные активы (вещественный капитал: здания, оборудование, товарно-материальные запасы и др.) и нематериальные (патенты, лицензии, "ноу-хау" и др.);
Это интересно:
Анализ цветной металлургической отрасли
Российская цветная металлургия включает в себя несколько основных баз, которые сложились под влиянием экономических и природных предпосылок. Сама отрасль серьёзно связана с сырьевым сектором экономики страны, а также с её топливно-энергетической системой и машиностроением. Месторождения лёгких и тя ...
Препятствия на пути инвестиций и возможные пути их преодоления
Сегодня уровень развития социальной инфраструктуры резко дифференцирован по регионам. В России есть пять "полюсов инвестиционного роста". Все они находятся в европейской России и на Урале. Большинство наименее рисковых регионов сосредоточено в узкой полосе от Санкт-Петербурга до Екатеринб ...
Налоговое
планирование и прогнозирование как основа налоговой
политики в России
Совершенствуя и развивая налоговую политику, Правительство руководствуется такими методами управления, как налоговым планирование и прогнозированием – составляющие часть налогового механизма. Для рассмотрения планирования и прогнозирования с точки зрения налогообложения, для начала целесообразно ск ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика