
Анализ ликвидности баланса

Таблица 3 - Оценка ликвидности баланса, тыс. руб.
|
Активы |
На начало отчетного периода |
На конец отчетного периода |
Пассивы |
На начало периода |
На конец периода |
Платежный излишек или недостаток | |
|
На начало периода |
На конец периода | ||||||
|
Наиболее ликвидные, А1 |
1117772 |
880350 |
Наиболее срочные, П1 |
696270 |
644555 |
421502 |
235795 |
|
Быстрореализуемые, А2 |
1270611 |
1701069 |
Краткосроч-ные, П2 |
1115066 |
1487921 |
155545 |
213148 |
|
Медленно реализуемые А3 |
2085811 |
2481449 |
Долгосроч-ные, П3 |
1967025 |
2483181 |
118786 |
-1732 |
|
Трудно– реализуемые А4 |
2328340 |
3040066 |
Постоянные, П4 |
3024173 |
3487277 |
-695833 |
-447211 |
|
Баланс |
6802534 |
8102934 |
Баланс |
6802534 |
8102934 |
0 |
0 |
Баланс считается абсолютно ликвидным, если выполняются следующие условия:
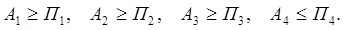
По данным таблицы 3 видно, что на начало периода выполняются все условия ликвидности, значит баланс является абсолютно ликвидным.
На конец периода наблюдается не соблюдение третьего условия (А3<П3). Медленно реализуемые активы не покрывают долгосрочные обязательства с недостатком равным 1732 т.р. Т.е. предприятие не способно погасить долгосрочные обязательства на сумму 1732 т.р.
Общий коэффициент текущей ликвидности
Коэффициент текущей ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота всех мобильных средств. Он отражает степень общего покрытия всеми оборотными активами организации суммы краткосрочных обязательств.
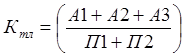
На начало периода:  =1117772+1270611+2085811/696270+1115066=2,47. На конец периода:
 = 880350+1701069+2481449/644555+1487921=2,37
Полученные результаты означают, что 2,47 руб. текущих активов приходится на 1 рубль текущих обязательств на начало периода и 2,37 руб. на конец периода.
Рекомендуемое значение данного коэффициента 2. У рассматриваемого предприятия значение данного коэффициента как на начало периода, так и на конец периода соответствует установленным ограничениям, значит общей суммы оборотных средств у данного предприятия достаточно для обеспечения платежеспособности.
Коэффициент быстрой ликвидности
Коэффициент быстрой ликвидности характеризует ожидаемую платежеспособность предприятия на период, равный средней продолжительности одного оборота краткосрочной дебиторской задолженности.
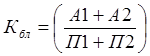
На начало периода:  =1117772+1270611/696270+1115066=1,32
На конец периода: =880350+1701069/644555+1487921=1,21
Рекомендуемые ограничения значений данного коэффициента от 0,8 до1. У данного предприятия значения коэффициента быстрой ликвидности соответствуют этим ограничениям, следовательно суммы наиболее ликвидных активов и быстрореализуемых активов у предприятия достаточно для покрытия его краткосрочных обязательств и краткосрочная задолженность будет погашена в полной мере в течение краткосрочных поступлений на счета предприятия.
Это интересно:
Теоретические аспекты развития потребительского кредитования
До второй мировой войны почти все коммерческие банки старались не кредитовать частные лица, считая, что этот вид услуг является нерентабельным. Но в начале нынешнего века ситуация изменилась, так как банки все чаще теперь нуждались в работе с физическими лица ми ведь их депозиты были источниками ре ...
Анализ управления финансовыми рисками
ООО «Техинжиниринг» создано 1 октября 1998 года. Предприятие занимается следующими видами строительно-монтажных работ: монтаж систем отопления, вентиляции воздуха и аспирации, монтаж и обслуживание холодильных установок, водопровода, канализации и газоснабжения, выполняет изоляцию, покраску и отдел ...
Проблемы инвестиционного проектирования
Менеджмент инвестиционного проекта как форма предпринимательской деятельности означает, что управление движением финансовыми и денежными потоками, а также взаимоотношением Участников проекта не может быть чисто бюрократическим, административным актом. Управление проектом как форма предпринимательст ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика