
Анализ финансовых результатов предприятия

Таким образом, на основании результатов экспресс-анализа финансового состояния ООО «Автозаводстрой» за период 2007 – 2009 гг. можно сделать следующий вывод:
- Результаты анализа за 2007 – 2008 гг. показали, что предприятие достигло высоких показателей деятельности. Выручка увеличилась на 69,1%, прибыль от продаж на 173,4%, чистая прибыль на 842,6%, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг. Показатель рентабельности продаж по общей прибыли увеличился - на 2,7%, а рентабельность продаж по чистой прибыли на 3,12%. Краткосрочные обязательства предприятия увеличились на 11,1%, и темпы их роста не превышают темпы увеличения выручки от реализации. Это свидетельствует о платежеспособности предприятия. Также в данный период 2007 – 2008 гг. предприятию ООО «Автозаводстрой» удалось добиться выполнения «золотого» правила эффективного бизнеса:
Тприбыль > Твыручка от продаж >Тактивы > 100%,
942,6 > 169,1 > 115,1 > 100%.
Данный факт подтверждает рисунок 2.2.
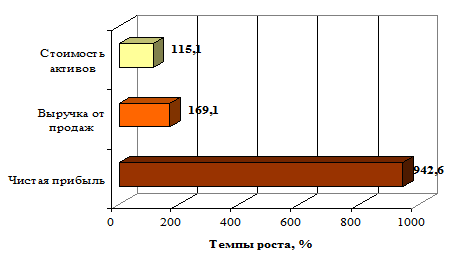
Рисунок 2.2 – Динамика чистой прибыли, выручки от продаж и стоимости активов ООО «Автозаводстрой»
Экспресс-анализ финансового состояния в 2008 – 2009 гг. выявил, что финансовое состояние ООО «Автозаводстрой» ухудшилось, об этом свидетельствует снижение показателей финансовой деятельности предприятия, так прибыль от продаж уменьшилась на 11,5%, чистая прибыль на 44,8%. Снижение показателей прибыли повлекло за собой уменьшение показателя рентабельности продаж по общей прибыли - на 0,9%, а рентабельности продаж по чистой прибыли на 1,73%. Как следствие наблюдается рост краткосрочных обязательств на 22,9%, и темпы их роста превышают темпы увеличения выручки от реализации. Наблюдается также темп роста дебиторской задолженности и запасов и они существенно выше темпов роста выручки, следовательно, происходит излишнее отвлечение денежных средств в оборотных активах, это свидетельствует об ухудшении платежеспособности предприятия ООО «Автозаводстрой» в 2009 году.
Проанализировав финансово-хозяйственную деятельность предприятия ООО «Автозаводстрой» перейдем к оценке динамики и факторов формирования прибыли исследуемого предприятия.
Это интересно:
Прибыль как показатель эффективности хозяйственной деятельности предприятия
Прибыль - это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности. Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятия. Прибыль является показателем, наиболее полно отражающим эффектив ...
Принципы налогообложения и классификация налогов
В рамках системы налоговых отношений необходимо остановиться на субъекте и объекте налогообложения. Субъектом налога является физическое или юридическое лицо, на которое законодательством возложено обязательство платить налога. Но в ряде случаев использование механизма ценообразования позволяет час ...
Показатели использования
капитала. Методика их расчета
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на один рубль вложенного капитала. Эффективность капитала - комплексное понятие, включающее в себя использование оборотных средств, капитала, нематериальных активов. Поэтом ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика