
Определение стоимости заемного капитала предприятия

В процессе своей деятельности предприятие использует заемные средства, получаемые в виде:
долгосрочного кредита от коммерческих банков и других предприятий,
выпуска облигаций, имеющих заданный срок погашения и номинальную процентную ставку.
В первом случае стоимость заемного капитала равна процентной ставке кредита и определяется путем договорного соглашения между кредиторами и заемщиком в каждом конкретном случае отдельно.
Во втором случае стоимость капитала определяется величиной выплачиваемого по облигации купона или номинальной процентной ставкой облигации, выражаемой в процентах к ее номинальной стоимости. Номинальная стоимость - это цена, которую заплатит компания - эмитент держателю облигации в день ее погашения. Разумеется, что срок, через который облигация будет погашена, указывается при их выпуске.
В момент выпуска облигации обычно продаются по их номинальной стоимости. Следовательно, в этом случае стоимость заемного капитала СD определяется номинальной процентной ставкой облигации iн
 .
Однако в условиях изменения процентных ставок по ценным бумагам, которое является следствием инфляции и других причин, облигации продаются по цене, не совпадающей с номинальной. Поскольку предприятие - эмитент облигаций должно платить по ним доход, исходя из номинальной процентной ставки и номинальной стоимости акции, реальная доходность облигации изменяется: увеличивается, если рыночная цена облигации падает по сравнению с номинальной, и уменьшается – в противном случае.
Для оценки реальной доходности облигации (стоимости заемного капитала) используем модель текущей стоимости облигации.
Согласно условиям выпуска облигаций, фирма-эмитент обязуется каждый год делать процентную выплату INT и выплатить номинальную стоимость М по окончанию срока действия облигации, то есть на момент ее погашения. В предыдущей главе подробно исследовался феномен изменения оценки рыночной цены облигации в зависимости от рыночной процентной ставки. С помощью рассмотренных там примеров можно сделать вывод о том, что поскольку рыночная цена облигации колеблется, а сумма выплачиваемого дохода на облигацию остается неизменной, то доходность облигации также меняется: конкретно, доходность облигации увеличивается при уменьшении рыночной стоимости и уменьшается в противном случае.
В качестве реальной доходности облигации (или стоимости заемного капитала, основанного на облигациях данного типа) используется доходность облигации к погашению, для которой в п. 4. приведено уравнение. В используемых обозначениях это уравнение имеет вид:
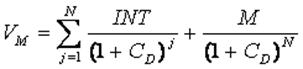 ,
где VМ - текущая рыночная цена облигации,
N - количество лет, оставшихся до погашения облигации.
Это уравнение можно решить лишь приближенно с помощью численных методов на ЭВМ или финансовом калькуляторе. Результат, близкий к использованию уравнения, дает следующая приближенная формула
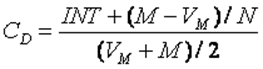 .
Пример. Компания ZZ пять лет назад выпустила облигации номиналом $1,000 и номинальной процентной ставкой 9%. Текущая стоимость облигации на фондовом рынке составляет $890 и до погашения остается еще 10 лет. Необходимо определить стоимость облигации.
Используя приближенную формулу, получим
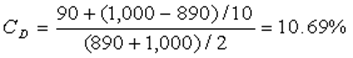
Это интересно:
Правовые основы обязательного медицинского страхования
Законодательство об обязательном медицинском страховании основывается на Конституции Российской Федерации и состоит из Федерального закона от 21 ноября 2011 года №323-ФЗ "Об основах охраны здоровья граждан в Российской Федерации", Федерального закона от 16 июля 1999 года №165-ФЗ "Об ...
Принципы принятия инвестиционных решений
Принятие тех или иных инвестиционных решений, прежде всего, обусловлено целями и задачами каждого отдельного инвестиционного проекта. Таким образом, можно условно выделить две составляющие показателей эффективности проекта: качественную и количественную. Первая, как правило, является достаточно абс ...
Анализ структуры рынка медицинского страхования в РФ
В 2011 году в структуре рынка медицинского страхования доля ОМС составила 86%, доля ДМС – 14%. Объем рынка ОМС по итогам 2011 года достиг 604 млрд. рублей, объем рынка ДМС – 95 млрд. рублей (без учета страхования выезжающих за рубеж). За 2011 год по сравнению с 2010 годом рынок ОМС увеличился на 24 ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика