
Определение стоимости заемного капитала предприятия

Точным значением  , получаемым в результате решения уравнения, является 10.86%.
Предположим теперь, что текущая рыночная цена облигации составляет $1,102 за штуку. В этом случае
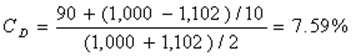 .
Точное значение равно 7.51%.
Если компания хочет привлечь заемный капитал, то она должна будет выплачивать по привлеченным средствам процентный доход, как минимум равный доходности по существующим облигациям. Таким образом, эта доходность будет представлять собой стоимость привлечения дополнительного заемного капитала. Если у компании есть избыточные средства, то она может использовать их на покупку существующих облигаций по их рыночной стоимости. Сделав это, компания получит доход, равный доходу, который бы получил любой другой инвестор, если бы он купил облигации по их рыночной стоимости и держал их у себя до момента погашения. Если компания по-другому инвестирует избыточные средства, то она отказывается от альтернативы погашения облигации, выбирая, по крайней мере, столь же прибыльную альтернативу. Итак, доходность облигации к погашению (или, как часто говорят, конечная доходность) – это альтернативная стоимость решения об инвестировании средств. Таким образом, независимо от того, имеются ли у компании избыточные средства или она нуждается в их притоке, конечная доходность по существующим облигациям представляет собой стоимость заемных средств.
Эффективная стоимость заемных средств. Говоря о стоимости заемного капитала, необходимо учитывать следующее очень важное обстоятельство. В отличие от доходов, выплачиваемых акционерам, проценты, выплачиваемые по заемному капиталу, включаются в себестоимость продукции, т.е. учитываются в отчете о прибыли до выплаты налога на прибыль. Таким образом, стоимость заемного капитала после уплаты налогов становится ниже конечной доходности (или стоимости до уплаты налогов).
Пример. Предположим, что конечная доходность по привлеченному заемному капиталу составляет 10%. Только что выпущенная облигация номиналом $1,000 в этом случае будет приносить ежегодно 10%  $1,000 = $100. Если величина ставки налога равна 30%, то издержки в $100 на выплату процентов будут означать экономию в налогах в размере $30. При этом издержки на выплату процентов после уплаты налогов составят $70 = $100 - $30. Поэтому стоимость заемного капитала после уплаты налогов составит $70/$1,000 = 7%.
Для того чтобы отразить этот финансовый феномен, вводят так называемую эффектную стоимость заемного капитала, равную
 ,
где Т - ставка налога.
В условиях предыдущего примера мы приходим к такому же результату, но более простым способом:
 .
Это интересно:
Направления совершенствования механизма финансирования образовательных
услуг
Внимательно рассмотрев перечень проблем финансового обеспечения деятельности образовательных учреждений, были разработаны предложения по решению проблем финансирования. Прежде всего, необходимо упорядочить бюджетное законодательство, в частности внести уточнения в Бюджетный кодекс РФ, предусматрива ...
Характеристика проблем, выявленных в результате анализа ипотечного кредитования
В рамках действующей государственной программы ипотечного кредитования воздействие кредитных рисков на бюджетно-налоговую сферу может привести к быстрому превышению объема имеющихся в том или ином регионе ресурсов. В настоящее время региональные агентства продают кредиты федеральному агентству на у ...
Формы расчетов и порядок их применения в международной практике
В международных торговых отношениях большую роль играет выбор конкретной формы расчетов за поставленную продукцию, выполненные работы или оказанные услуги. В соответствии со сложившейся практикой в настоящее время применяются следующие основные формы международных расчетов: - банковский перевод; - ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика