
Сущность, цели и задачи бюджетирования

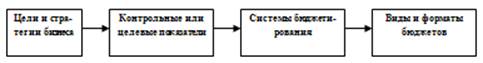
Рис. 1.2. Общая блок-схема бюджетирования
Конкретно функции бюджетирования проявляются в системе показателей, которые устанавливаются руководителем предприятия или компании в качестве целевых или контрольных. По этой причине системы бюджетирования даже в схожих по структуре и условиям деятельности компаниях будут различными. Различия в целях и стратегиях проявляются в разных финансовых показателях, выбираемых в качестве целевых (контрольных). Далее форматы бюджетов должны соответствовать заданным контрольным показателям.
Главное в бюджетировании - создать систему координат для бизнеса, по которой было бы видно, куда движется бизнес в настоящее время и каковы его перспективы на будущее, т.е. создать основу для выработки и принятия управленческих решений в финансовой сфере [18].
Обычно создание бюджетов осуществляется в рамках оперативного планирования. Исходя из стратегических целей фирмы, бюджеты решают задачи распределения экономических ресурсов, находящихся в распоряжении организации [9].
Ключевая цель бюджетирования - обеспечение производственно-коммерческого процесса необходимыми как по объему, так и по структуре денежными ресурсами. Разработка бюджетов придает количественную определенность выбранным перспективам деятельности фирмы [4].
Для достижения этой главной цели должны быть решены основные задачи бюджетирования:
- обеспечение текущего планирования;
- обеспечения координации, кооперации и коммуникации подразделений предприятия;
- обоснование затрат предприятия;
- создание базы для оценки и контроля планов предприятия;
- исполнение требований законодательства и заключенных контрактов.
Таким образом, бюджетирование - это процесс планирования будущей деятельности предприятия, результаты которого оформляются системой бюджетов. Внедрение бюджетирования помогает создать целостную и достаточно эффективную систему управления. Наличие процедуры бюджетирования является нормой для любой компании в развитых странах мира, и в последнее десятилетие широко внедряется на передовых предприятиях России. Очень важным является и то, что создание системы бюджетирования требует интеграции управленческих и информационных технологий, что приводит в конечном итоге к повышению эффективности управления.
Это интересно:
Создание резерва на ремонт основных средств
Способ единовременного списания расходов на ремонт ОС в основном используется небольшими фирмами. Те же организации, у которых имеется сложная структура ОС, требующая, как правило, больших объемов ремонтных работ, прибегают к равномерному списанию расходов на ремонт. Бухгалтерский учет В бухгалтерс ...
Анализ финансовых результатов деятельности предприятия
Финансовые результаты деятельности предприятия характеризуются суммой полученной прибыли и уровнем рентабельности. Чем больше величина прибыли и выше уровень рентабельности, тем эффективнее функционирует предприятие, тем устойчивее его финансовое состояние. Табл. 4.1 Исходные данные анализа основны ...
Методология исчисления налога
Под исчислением налога понимают деятельность налогоплательщика и иных лиц, направленную на определение суммы налога, подлежащего уплате в бюджет. Исчисления налога представляет собой законодательное закрепление за тем или иным лицом обязанности исчислить налог. Статья 52 Кодекса предусматривает воз ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика