
Организационно-правовая характеристика

 В – С – КР – УР (34)
В
где, В – выручка от реализации;
С – себестоимость проданных товаров;
КР – коммерческие расходы;
УР – управленческие расходы.
1) влияние изменения выручки от реализации.
∆RВ= 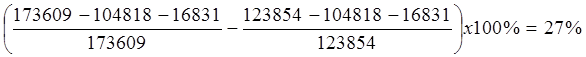
2) влияние себестоимости
∆RС= 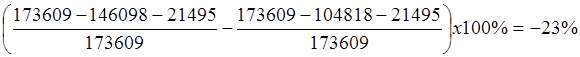
3) влияние коммерческих расходов
∆RКР= 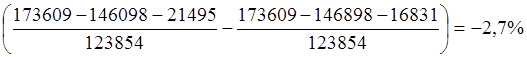
Общее влияние 27,69 – 23,78 -2,23 = 1,68 %
В 2007 году по отношению к 2006 году рассчитывая влияние факторов данным методом получаем:
1) влияние изменения выручки от реализации
∆RB = 13,07 %
2) влияние себестоимости
∆RC = 10,69 %
3) влияние коммерческих расходов
∆RКР = 1,42 %
Общее влияние 13,07 – 10,69 – 1,42 = 0,96 %
Рентабельность продаж в 2006 году по сравнению с 2005 годом повысилась на 1,68 %. Наибольшее влияние оказало увеличение объёма продаж, в связи с этим рентабельность возросла на 27,69 %. Рост себестоимости реализованной продукции вызвал снижение уровня рентабельности на 23,78 %, а увеличение коммерческих расходов уменьшило рентабельность на 2,23%.
В 2007 году по отношению к 2006 году уровень рентабельности продаж составил 0,96 %. Наибольшее влияние оказало увеличение объема продаж, в связи с этим рентабельность возросла на 13,07 %. Рост себестоимости реализованной продукции вызвал, увеличило уровень рентабельности на 10,69 %, а увеличение коммерческих расходов увеличило рентабельность на 1,42 %. В результате рентабельность продаж в Кизнерском райпо за 2007 год составила 4,43 %.
Это интересно:
Срок и периодичность выездной налоговой
проверки
Продолжительность выездной налоговой проверки - не более двух месяцев. В исключительных случаях, перечень которых в НК РФ не установлен, срок проверки может увеличиваться до трех месяцев. Соответствующее решение вышестоящего налогового органа о продлении срока проверки может приниматься при проведе ...
Порядок учета доходов и расходов
Индивидуальные предприниматели должны обеспечивать полноту, непрерывность и достоверность учета всех полученных доходов, произведенных расходов и хозяйственных операций при осуществлении предпринимательской деятельности и деятельности, осуществляемой частными нотариусами. Учет доходов и расходов и ...
Сущность международного стратегического альянса
В мировой экономике международные стратегические альянсы это достаточно новое явление. Понятие “стратегические альянсы” появилось в 80-тых годах 20-ого века как форма определения различных соглашений о продолжительном взаимовыгодном сотрудничестве между компаниями, университетами и научно-исследова ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика