
Анализ управления финансовыми рисками

Динамика краткосрочной дебиторской задолженности неоднозначна. Так, в 2010 году по сравнению с 2009 годом краткосрочная дебиторская задолженность возросла на 3013 тыс. руб. или на 31,64%, удельный вес увеличился на 0,46% и составил 7,16%. Напротив, в 2011 году по сравнению с 2010 годом уровень краткосрочной дебиторской задолженности снизился на 3007 тыс. руб. или на 23,99% и составил 9529 тыс. руб., удельный вес также снизился на 2,08% и составил 5,08%.
Положительным фактом является отсутствие долгосрочной дебиторской задолженности на предприятии. Удельный вес денежных средств недостаточно высок. Так, в 2010 году по сравнению с 2009 годом удельный вес данного показателя снизился на 2,06% и составил 2,58%. В 2011 году по сравнению с 2010 годом удельный вес денежных средств в валюте баланса увеличился на 1,9% и составил 4,48%. Такая динамика связана с изменениями уровня денежных средств в абсолютном выражении.
Структура актива баланса представлена на рисунке 2.1.3.
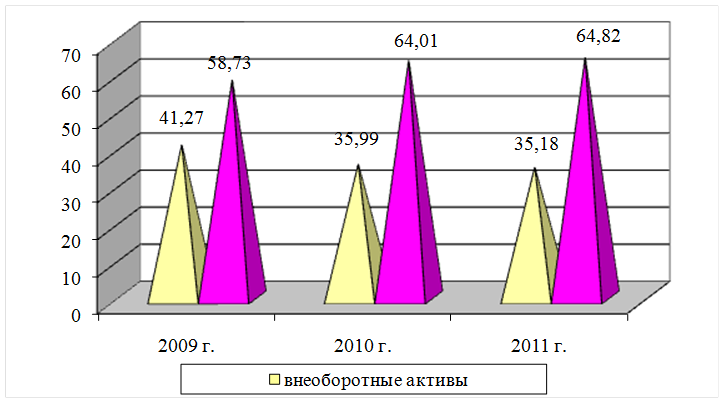
Рис. 2.1.3. Структура актива баланса ООО «Техинжиниринг» в 2009-2011 гг.
Таким образом, на протяжении анализируемого периода по основным показателями экономической деятельности ООО «Техинжиниринг» наблюдается положительная динамика. Результаты анализа структуры и динамики пассивов ООО «Техинжиниринг», свидетельствует о том, что предприятие располагает высоким уровнем собственного капитала. Далее проведем оценку финансовых рисков в ООО «Техинжиниринг».
Это интересно:
Проблемы налогового администрирования НДС
С начала внедрения в российскую практику НДС не утихали споры о целесообразности его использования, механизме изъятия, уровне ставок, льготах и т.д. В 2007 году удельный вес
налога на добавленную
стоимость в налоговых доходах федерального бюджета составил 37
%, в 2008 году - всего лишь 24 %, и это, ...
Безналичный денежный оборот
Безналичный денежный оборот в Российской Федерации характеризуется следующими основными чертами. Предприятия, организации и учреждения, независимо от их организационно-правовой формы, обязаны хранить денежные средства в учреждениях банка на расчетных, текущих, бюджетных счетах. С них осуществляются ...
Оценка ликвидности и платежеспособности организации
Ликвидность – это способность хозяйствующего субъекта своевременно погашать свои текущие финансовые обязательства путем быстрого превращения части имущества в денежные средства. От степени ликвидности баланса зависит платежеспособность предприятия. Используя табл. 9 произведем группировку оборотных ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика