
Организационная характеристика учреждения

- самостоятельно разрабатывать и утверждать образовательные программы учебный план, годовой календарный учебный график и расписание занятий;
- разрабатывать и реализовывать программы дополнительного образования с учётом запросов детей, потребностей семьи, особенностей социально- экономического развития региона и национально-культурных традиций и оказывать дополнительные образовательные услуги, в том числе и за плату за пределами, определяющими статус Учреждения;
- выбирать формы, методы обучения в пределах, определенных законами Российской Федерации и Чувашской Республики «Об образовании»;
- самостоятельно выбирать систему оценок, порядок и периодичность промежуточной аттестации обучающихся;
- привлекать для осуществления своей уставной деятельности дополнительные источники финансовых и материальных средств;
- подбирать, принимать на работу педагогические и другие кадры в пределах имеющихся у Учреждения финансовых средств на оплату труда;
- самостоятельно формировать контингент обучающихся в установленных лицензией пределах;
- арендовать и сдавать в аренду в установленном порядке сооружения, оборудование и иное имущество по согласованию с Госкомимуществом и Учредителем;
- в целях развития и совершенствования образования организовывать комплексы и объединения, в том числе с участием других учреждений;
- вести предпринимательскую деятельность, не запрещенную законодательством РФ, ЧР и приносящую доходы для реализации основной уставной деятельности.
Основным предметом деятельности Учреждения является осуществление образовательного процесса в соответствии с уровнями образовательных программ двух ступеней образования.
Экономическую работу в Учреждения осуществляет отдел бухгалтерии, основной целью деятельности которого является обеспечение конкурентоспособности предприятия путем повышения эффективности и рентабельности его хозяйственной деятельности.
Экономическая работа на предприятии осуществляется специалистами в области бухгалтерского учета, анализа, маркетинга.
Рассмотрим на рис. 1 структуру управления учреждения.
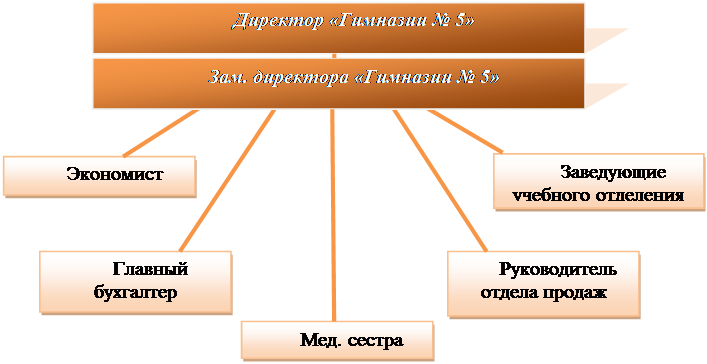
Рис. 1. Организационная структура Учреждения
На основании рис. 1. можно сделать вывод о том, что директору Гимназии подчиняются все основные отделы управления Учреждения.
Таблица 1. Сильные и слабые стороны организационной структуры Учреждения
|
Сильные стороны |
Слабые стороны |
|
Функциональные подразделения помогают решать возникающие в ходе деятельности проблемы высшему руководству |
Каждый отдел в определенной мере заинтересован в достижении своих целей, а не общей цели всего предприятия |
|
Учитывает особенности торгового процесса |
На практике не всегда наблюдаются взаимосвязи и взаимодействия на горизонтальном уровне между производственными и функциональными подразделениями, а также между функциональными подразделениями |
|
Каждый работник подчинен только одному руководителю (соблюдается принцип единоначалия) |
Дублирование функций некоторыми функциональными подразделениями, невыполнение заявленных функций |
Анализ данных табл. 1 показал, что организационная структура Учреждения несовершенна, то есть помимо достоинств имеет и недостатки управления в том, что нет взаимосвязи между линейно-функциональным центром управления организации.
В своей деятельности главный бухгалтер Учреждения руководствуется:
- законодательными и нормативными документами, регулирующими вопросы бухгалтерского учета и отчетности;
- методическими материалами по соответствующим вопросам;
- уставом предприятия;
- правилами внутреннего трудового распорядка;
- приказами и распоряжениями директора предприятия;
- положением о бухгалтерии предприятия;
- настоящей должностной инструкцией.
Это интересно:
Показатели использования
капитала. Методика их расчета
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на один рубль вложенного капитала. Эффективность капитала - комплексное понятие, включающее в себя использование оборотных средств, капитала, нематериальных активов. Поэтом ...
Счетная палата Российской Федерации как высший орган государственного
финансового контроля
Для осуществления контроля за исполнением федерального бюджета в Конституции Российской Федерации (ст. 101-103) предусмотрено создание Государственной Думой и Советом Федерации Федерального Собрания Российской Федерации такого внешнего по отношению к исполнительной власти контролирующего органа как ...
Объект налогообложения и налоговая база при переходе на УСН
Выбор объекта налогообложения осуществляется организацией (предпринимателем) до начала налогового периода, в котором впервые будет применена "упрощенка". Налогоплательщик, который захочет поменять избранный объект налогообложения после подачи заявления о переходе на этот спецрежим, обязан ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика