
Детализированный анализ финансового состояния

Характеристика финансовой устойчивости включает в себя анализ:
· состав и размещение активов хозяйствующего субъекта;
· динамики и структуры источников финансовых ресурсов;
· наличия собственных оборотных средств;
· кредиторской задолженности;
· наличия и структуры оборотных средств;
· дебиторской задолженности;
· платежеспособности.
Под кредитоспособностью хозяйствующего субъекта понимается наличие у него предпосылок для получения кредита и способность возвратить его в срок. Кредитоспособность заемщика характеризуется его аккуратностью при расчетах по ранее полученным кредитам, его текущим финансовым состоянием и перспективами изменения, способностью при необходимости мобилизовать денежные средства из различных источников.
При анализе кредитоспособности используется целый ряд показателей. Наиболее важными из них являются, норма прибыли на вложенный капитал и ликвидность. Норма прибыли на вложенный капитал определяется отношением суммы прибыли к общей сумме пассива по балансу. Ликвидность хозяйствующего субъекта - это способность его быстро погашать свою задолженность. Она определяется соотношением величины задолженности и ликвидных средств. Более подробно показатели характеризующие ликвидность будут рассмотрены во второй главе данной работы.
Вложение капитала должно быть эффективным. Под эффективностью использования капитала понимается величина прибыли, приходящаяся на 1 (один) рубль вложенного капитала. Эффективность капитала - комплексное понятие, включающее в себя использование оборотных средств, основных фондов и НМА. Поэтому анализ эффективности капитала проводится по отдельным частям.
1.Эффективность использования оборотных средств характеризуются, прежде всего, их оборачиваемостью. Под оборачиваемостью средств понимается продолжительность прохождения средствами отдельных стадий производства и обращения. Оборачиваемость оборотных средств исчисляется продолжительностью одного оборота в днях или количеством оборотов за отчетный период
2.Эффективность использования капитала в целом. Капитал в целом представляет собой сумму оборотных средств, основных фондов и НМА. Эффективность использования капитала лучше всего измеряется его рентабельностью. Уровень рентабельности капитала измеряется процентным отношением балансовой прибыли к величине капитала.
Самофинансирование означает финансирование за счет собственных источников: амортизационных отчислений и прибыли. Эффективность самофинансирования и его уровень зависят от удельного веса собственных источников. Уровень самофинансирования можно определить с помощью коэффициента самофинансирования:
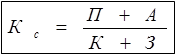 |
где П - прибыль, направляемая в фонд накопления;
А - амортизационные отчисления;
К - заемные средства;
З - кредиторская задолженность и др. привлеченные средства.
Однако хозяйствующий субъект не всегда может полностью обеспечить себя собственными финансовыми ресурсами и поэтому широко использует заемные и привлеченные денежные средства, как элемент, дополняющий самофинансирования.
Это интересно:
Полномочия органов Федерального казначейства
Органы Федерального казначейства осуществляют большое число функций по организации, осуществлению и контролю за исполнением федерального бюджета, регулированию финансовых отношений, сбору, обработке и анализу информации о состоянии государственных финансов и т.д. В связи с этим органы Федерального ...
Финансовая помощь
Финансовая поддержка (или финансовая помощь) имеет своей целью оказание финансовой помощи бюджету субъекта Федерации из Федерального бюджета РФ в связи с несбалансированностью территориального бюджета (обычно это бюджет с превышением расходов над доходами, т.е. дефицитом бюджета). Из-за того, что н ...
Современные тенденции развития финансовых рынков за
рубежом и их роль в финансировании экономики
В конце ХХ в. весьма четко обозначились новые направления и тенденции, по которым будет развиваться мировой рынок ценных бумаг в перспективе. Ниже рассмотрены эти ключевые тенденции, проявившиеся в странах с развитой рыночной экономикой. Их воздействие со временем будет отражаться и на характере фу ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика