
Анализ состава, структуры и динамики прибыли предприятия

Показатели прибыли в расчете на одного занятого 2009 г. также характеризуются положительной динамикой, но они незначительно ниже показателей 2008 г., однако выше показателей 2007 г., поэтому целесообразно сравнивать между собой результаты 2009 г. с 2007 г.
Для большей наглядности представим динамику прибыли в расчете на одного работника предприятия ООО «Автозаводстрой» на рисунке 2.5.
Также высокое качество прибыли характеризуется ростом объема выпуска продукции, снижением уровня затрат, а низкое качество - ростом цен на продукцию без увеличения ее выпуска и продажи в натуральных измерителях.
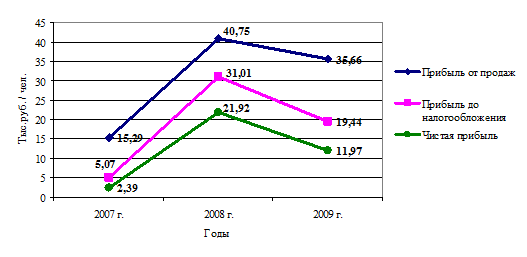
Рисунок 2.5 – Динамика прибыли в расчете на одного работника предприятия
Таким образом, по данным проведенного практического анализа можно сделать следующий вывод: несмотря на рост в динамике всех показателей прибыли ООО «Автозаводстрой» в 2008 году, наблюдается спад деловой активности к 2009 г., который выражается в снижении темпов прироста по всем показателям. Отрицательное влияние на величину чистой прибыли в 2009 г. от показателей 2008 г. распределилось следующим образом: 9513 тыс. руб. приходится на сокращение прибыли от реализации, 13596 тыс. руб. составили потери чистой прибыли за счет отрицательного сальдо от прочих доходов и расходов. Уменьшение налога на прибыль ООО «Автозаводстрой» на 3166 тыс. руб. имело также отрицательное влияние.
Это интересно:
Анализ расходной части бюджета Пенсионного Фонда РФ
Согласно данным таблицы 2, расходная часть бюджета Пенсионного Фонда РФ имеет стабильную положительную динамику в среднем 122,95 %. Расходы ПФР на 2004 г. составили 0,93 трлн. руб., на 2005 г. – 1,2 трлн. руб., на 2006 – 1,5 трлн. руб., а на 2007 – уже 1,7 трлн. руб. И включает следующие основные р ...
Стратегия лизинга в России и перспективы его развития
Основными проблемами, которые препятствуют подъему производства на фоне растущего на протяжении последних лет спроса: - Исторически сложившаяся «оборонная» специализация и, вследствие этого, несоответствие масштаба и структуры производственного потенциала объему и структуре платежеспособного спроса ...
Совершенствование налоговой системы Российской Федерации
Пожалуй, и сегодня нельзя ещё утверждать, что российская налоговая система миновала стадию становления. Идут разговоры о “корректировке” курса реформ, о приоритете социальных аспектов в их проведении. В этих условиях оценка системы налогообложения на макроуровне, как справедливо отмечают многие эко ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика