
Анализ ликвидности и платежеспособности предприятия

Анализ платежеспособности предприятия дает понятие о степени защищенности интересов кредиторов и инвесторов, имеющих долгосрочные вложения в компанию. Характеризует способность предприятия погасить долгосрочную задолженность.
Также платежеспособность организации характеризуется коэффициентами ликвидности, которые рассчитываются как отношения различных видов оборотных средств к величине срочных обязательств. Анализ коэффициентов ликвидности позволяют определить способность предприятия оплатить свои краткосрочные обязательства в течении отчетного периода. Наиболее важные среди них:
· Коэффициент общей (текущей) ликвидности;
· Коэффициенты срочной ликвидности;
· Коэффициент абсолютной ликвидности;
· Чистый оборотный капитал.
Определим коэффициенты ликвидности по анализируемому предприятию.
Коэффициенты ликвидности.
Коэффициенты ликвидности позволяют определить способность предприятия оплатить свои краткосрочные обязательства в течение отчетного периода.
1. Коэффициент текущей ликвидности ( ):
Этот коэффициент показывает, хватает ли предприятию средств, чтобы использовать их для погашения своих краткосрочных обязательств в течение определенного периода.
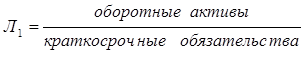 (2.1)
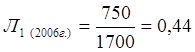
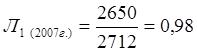
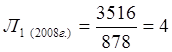
В 2007 году, по сравнению с 2006 годом наблюдается рост коэффициента ликвидности на 0,54. В 2008 году коэффициент текущей ликвидности вырос на 3,02 и составил 4.
2. Коэффициент критической ликвидности (промежуточного покрытия) ( ):
Раскрывает отношение ликвидной части оборотных средств (денежных средств, краткосрочных финансовых вложений и дебиторской задолженности) к краткосрочным обязательствам.
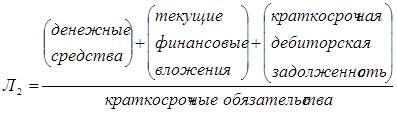 (2.2)
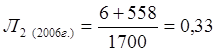
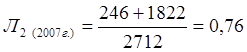
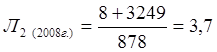
Коэффициент срочной ликвидности в 2007 году, по сравнению с 2006 годом вырос на 0,43 и составил 0,76. В 2008 году коэффициент составил 3,7, то есть прирост составил 2,94.
3.Коэффициент абсолютной ликвидности ( ):
Показывают, какую часть текущих краткосрочной задолженности организация может погасить в ближайшее время за счет денежных средств и приравненных к ним финансовым вложениям.
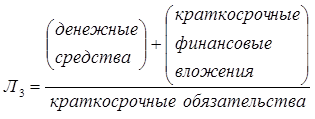 (2.3)
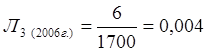
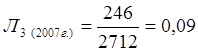
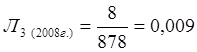
В 2007 году, по сравнению с 2006 годом наблюдается положительная динамика, рост коэффициента абсолютной ликвидности вырос на 0,086 и составил 0,09. В 2008 году коэффициент абсолютной ликвидности снизился на 0,081 и составил 0,009.
4. Чистый оборотный капитал (ЧОК):
Этот коэффициент необходим для поддержания финансовой устойчивости предприятия, поскольку превышение оборотных средств над краткосрочными обязательствами означает, что предприятие не только может погасить свои краткосрочные обязательства, но и имеет финансовые ресурсы для расширения своей деятельности в будущем.
ЧОК = Оборотные средства – Краткосрочные обязательства (2.4)
 тыс. руб.
 тыс. руб.
 тыс. руб.
Таблица 2.2. Коэффициенты ликвидности предприятия
|
Коэффициент |
2006 год |
2007 год |
Отклонение 2007 г. от 2006 г., + / - |
2008 год |
Отклонение 2008 г. от 2007 г., + / - |
|
Текущая ликвидность |
0,44 |
0,98 |
0,54 |
4 |
3,02 |
|
Срочная ликвидность |
0,33 |
0,76 |
0,43 |
3,7 |
2,94 |
|
Абсолютная ликвидность |
0,004 |
0,09 |
0,086 |
0,009 |
-0,081 |
|
Чистый оборотный капитал |
-950 |
-62 |
888 |
2638 |
2700 |
Это интересно:
Экономическое содержание налогов. Роль налогов в перераспределении
национального дохода
Налоги являются необходимым звеном экономических отношений в обществе с момента возникновения государства. Развитие и изменение форм государственного устройства всегда сопровождается преобразованием налоговой системы. В современном цивилизованном обществе налоги – это основная форма дохода государс ...
Роль государственного бюджета в развитии страны
государственный бюджет налог федеральный Роль государственного бюджета, прежде всего, состоит в том, что бюджет создает финансовую базу, необходимую для финансового обеспечения деятельности государственных органов и органов местного самоуправления. Бюджетными средствами обеспечиваются следующие нап ...
Особенности финансирования учреждений образования
Основным видом финансовых ресурсов бюджетных учреждений является бюджетное финансирование. Бюджетное финансирование основано на определенных принципах, характеризуется специфическими формами и методами предоставления средств. Принципы бюджетного финансирования играют важную роль в учреждения рацион ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика