
Финансовый и инвестиционный циклы в промышленности и отраслевые особенности бюджетного процесса

Структура сводного бюджета предприятия и технология бюджетного планирования очень во многом определяются отраслевой принадлежностью. Это обуславливается спецификой хозяйственных операций и цикла воспроизводства компаний различных отраслей: промышленных предприятий, банков, торговых фирм, организаций сферы услуг. В промышленности цикл оборота капитала является наиболее «представительным» по сравнению со всеми другими отраслями экономики: здесь присутствуют стадии снабжения (закупка материальных ресурсов), производства, хранения, сбыта произведенной продукции, расчетов с контрагентами как по закупаемым сырью и материалам, так и по реализованной продукции. Этим промышленные предприятия отличаются, например, от банковской сферы и торговли, где производственный процесс отсутствует.
Применительно к процессу управления отраслевые особенности промышленного предприятия отражаются в том, что здесь появляется такой сложный сегмент бюджетного процесса, как производственный учет и планирование, охватывающий стадию преобразования (трансформации) «входящих» ресурсов в «исходящие» товарные потоки. Наличие производственной стадии определяет специфику не только финансового, но и инвестиционного цикла (цикла возобновления основного капитала). В отличие от других отраслей, где инвестиционный цикл в достаточной степени обезличен (то есть основные средства, в своей массе, относятся к общим условиям поддержания бизнеса и достаточно стандартны для всех организаций отрасли), в промышленности большая часть инвестиций относится к выпуску отдельных видов продукции, то есть предельно индивидуализирована. Здесь существует связь не просто между прибыльностью бизнеса и окупаемостью инвестиций, но и связь между прибыльностью конкретных видов продукции и окупаемостью конкретных инвестиций в производство данных видов продукции.
Сводный бюджет промышленной компании состоит из трех бюджетов первого уровня — операционного, инвестиционного и финансового.
Операционный бюджет фокусируется на моделировании будущих расходов и доходов от текущих операций за бюджетный период. Объектом рассмотрения операционного бюджета, следовательно, является финансовый цикл предприятия. Инвестиционный бюджет рассматривает вопросы обновления и выбытия капитальных активов (основных средств и вложений, долгосрочных финансовых вложений), что составляет основу инвестиционного цикла.
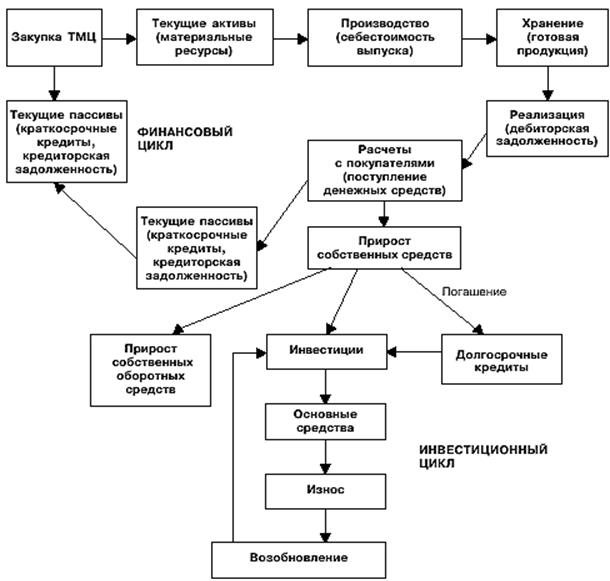
Рис. 1. Схема финансового и инвестиционного циклов промышленного предприятия
По сравнению с другими отраслями экономики, кругооборот оборотного капитала (финансовый цикл) и основного капитала (инвестиционный цикл) в промышленности имеет свои особенности, которые определяют основы бюджетирования деятельности промышленной компании. Финансовый и инвестиционный циклы промышленного предприятия в упрощенной форме.
Основной особенностью финансового цикла (кругооборота оборотного капитала) в промышленности является наличие стадии производства (трансформации материальных ресурсов в готовую продукцию). Это обусловливает усложненную по сравнению с другими отраслями экономики систему планирования затрат для промышленной компании. Так, в банковской сфере и торговле большая часть добавленной стоимости — это операционные издержки, которые определяются общими условиями поддержания бизнеса (наличие офисного помещения, персонала и пр.). При этом основная задача компаний этих отраслей состоит в том, чтобы разница «исходящих» и «входящих» стоимостных потоков, то есть маржа (будь то разница покупной и продажной стоимости товаров в торговле либо разница привлечения и размещения финансовых ресурсов в банковской сфере) покрывала операционные издержки. Оптимизация же операционных издержек, в общих чертах, сводится к тому, чтобы с минимумом затраченных ресурсов исполнить свою роль посредника, перераспределяющего «входящие» товарные или финансовые потоки.
Это интересно:
Земельный налог . Налог на имущество c физических лиц
Местными налогами признаются налоги, которые установлены настоящим Кодексом и нормативными правовыми актами представительных органов муниципальных образований о налогах и обязательны к уплате на территориях соответствующих муниципальных образований, если иное не предусмотрено настоящим пунктом и пу ...
Анализ динамики и структуры внутреннего долга РФ
Рынок внутреннего долга не может считаться уникальным явлением в мировой практике – почти все страны мира, где финансовая сфера присутствует в более или менее оформленном виде и имеются хотя бы приблизительные очертания финансовых рынков, выпускают государственные ценные бумаги. Учреждение российск ...
Организация бюджетного процесса в Российской Федерации
Планирование и утверждение федерального бюджета за прошедшие 2009,2010,2011 года. ФЗ "О федеральном бюджете на 2009 год" 1. Утвердить основные характеристики федерального бюджета на 2009 год, определенные исходя из прогнозируемого объема валового внутреннего продукта в размере 40 420,0 мл ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика