
Цели, задачи и функции финансового планирования на предприятии

• бухгалтерский баланс;
• отчет о движении денежных средств;
• отчет о прибылях и убытках.
Плановые, или прогнозные, варианты названных документов на отечественных предприятиях зачастую не составляются. Следовательно, на таких предприятиях отсутствует важнейшая (с точки зрения цели их деятельности) функция управления - планирование финансового результата. Иными словами, в этом случае цикл управления хозяйственной деятельностью предприятия разорван. Действительно, управление - это последовательное выполнение следующих функций:
• планирование (определение прогнозных значений ожидаемых результатов);
• учет (регистрация фактических значений полученных результатов);
• контроль (сопоставление плана с фактом и выявление отклонений);
• анализ (выяснение причин отклонения факта от плана);
• регулирование (принятие мер по ликвидации отклонений).
Если хотя бы одна из перечисленных функций выпадает (не реализуется), то можно сказать, что управление как таковое не состоялось. Все остальные акты управленческой деятельности направлены на то, чтобы либо обеспечить принятие правильного планового решения, либо своевременно и точно его выполнить. От качества планирования существенно зависит качество управления предприятием. Ведь план - это основа деятельности фирмы. Работа без плана - это движение наугад. Как говорится, лучше плохо идти в верном направлении, чем хорошо двигаться в сторону от нужной цели. Механизм функционирования системы управления на основе бюджетирования и использования системы ключевых показателей представлен на рисунке 4.
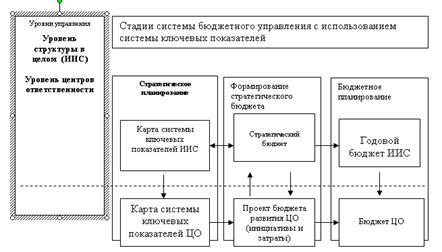
Рис. 4. Механизм функционирования системы управления предприятием на основе бюджетирования и использования системы ключевых показателей
Среди стратегических целей особо следует выделить цели, направленные на обеспечение инновационной и инвестиционной деятельности, интеграции с целью активизации инновационной деятельности. После процедуры отбора инициатив и корректировки ключевых показателей на уровне интегрированной структуры на основе минимизации показателя риска стратегического бюджета, формируются годовой консолидированный бюджет, годовой бюджет подразделения и скорректированная карта ключевых показателей руководителей подразделений — центров ответственности.
Таким образом, в описываемой системе с использованием стратегического бюджета полностью реализуется принцип управления «сверху вниз» и «снизу вверх»: сверху вниз утверждается часть бюджетов подразделений, необходимая для выполнения функций интегрированной структуры; снизу вверх, соответственно, инициативы подразделений, влияющие на формирование консолидированного бюджета.
Это интересно:
Формы и виды денег
На протяжении истории деньги принимали различную форму. На определенном этапе развития наибольшее распространение в качестве всеобщего эквивалента получили металлы. Сначала это было железо, на смену которому пришли медь, серебро, золото. Последнее и получило наибольшее распространение – в основном ...
Бюджетная политика
Важнейшим звеном экономической политики государства является бюджетная политика. В ней отражаются все его финансовые взаимоотношения с юридическими и физическими лицами. Бюджетная политика реализуется в деятельности финансовых и налоговых органов, органа денежно-кредитного регулирования (Банк Росси ...
Развитие налогового аудита в системе налоговых
органов
Основные цели, задачи и направления развития налогового аудита в системе налоговых органов обозначены в Концепции, одобренной распоряжением ФНС России от 1 сентября 2006г. №130. Концепция разработана с целью решения задачи по совершенствованию деятельности налоговых органов по контролю и надзору за ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика