
Распределение и использование прибыли

Распределение и использование прибыли является важным хозяйственным процессом, обеспечивающим как покрытие потребностей организации, так и формирование доходов бюджетов РФ. Механизм распределения прибыли должен быть построен таким образом, чтобы всемерно способствовать повышению эффективности производства, стимулировать развитие новых в зависимости от объективных условий общественного производства на различных этапах развития российской экономики система распределения прибыли менялась и совершенствовалась. Одной из важнейшим проблем распределения прибыли как до перехода на рыночные отношения, так и в условиях их развития является оптимальное соотношение доли прибыли, аккумулируемой в доходах бюджета и остающейся в распоряжении хозяйствующих субъектов.
Таким образом, возникает необходимость в четкой системе распределения прибыли, прежде всего, на стадии, предшествующей образованию чистой прибыли, т.е. прибыли, остающейся в распоряжении предприятия и организации.
Принципы распределения прибыли можно сформулировать следующим образом:
- прибыль, получаемая предприятием в результате производственно- хозяйственной и финансовой деятельности, распределяется между государством и предприятием как хозяйствующим субъектом;
- прибыль для государства поступает в соответствующие бюджеты в виде налогов и сборов, ставки которых могут быть произвольно изменены. Состав и ставки налога, порядок их исчисления и взносов в бюджет устанавливаются законодательно;
- величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производства и улучшения результатов производственно-хозяйственной и финансовой деятельности;
- прибыль остающаяся в распоряжении предприятия, в первую очередь направляется на накопление, обеспечивающее его дальнейшее развитие, и только в остальной части на потребление [24,67- 69].
Получая прибыль, предприятие решает задачи ее использования. Характер направлений использования прибыли отражает стратегические задачи предприятия.
Выплачивая дивиденды, предприятие стимулирует рост своих акций, оставляя прибыль на предприятии, акционеры инвестируют развитие производства.
Механизм воздействия финансов на хозяйство, на его экономическую эффективность находится не в самом производстве, а в распределительных денежных отношениях.
Распределение прибыли - это составная и не разрывная часть распределительных отношений и, пожалуй, наравне с распределением дохода физических лиц, самая главная.
По сути, распределение прибыли следует рассматривать в трех направлениях (рисунок 1.3).
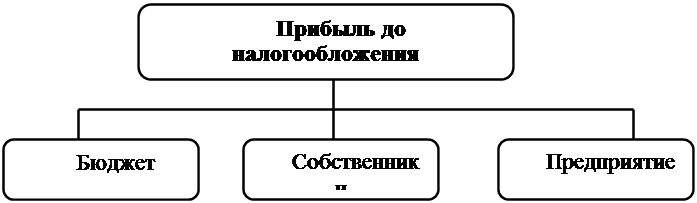
Рисунок 1.3 - Направления распределения прибыли
Прибыль распределяется между государством, собственниками предприятия и самим предприятием. Пропорции этого распределения в значительной мере воздействуют на эффективность деятельности предприятия как позитивно, так и негативно. Экономически обоснованная система распределения прибыли в первую очередь должна гарантировать выполнение финансовых обязательств перед государством и максимально обеспечить производственные, материальные и социальные нужды предприятий и организаций.
Это интересно:
Классификация, порядок формирования и направления
использования средств основных денежных фондов коммерческой организации
Формирование денежных фондов организации (предприятия) начинается с момента его создания и является важнейшей стороной его деятельности. Организация (предприятие) в соответствии с законодательством создаёт уставный капитал. Его минимальная величина установлена законодательно в зависимости от формы ...
Пробелы досудебного урегулирования налоговых споров
Проблемы, существовавшие ранее в функционировании системы досудебного разрешения налоговых споров во многом переняты новым структурным подразделением органов ФНС в России. Те недочеты, на которые указывали аналитики в функционировании той системы, так и остались неисправленными - рекомендовалось ко ...
Нормативно-правовое регулирование
Необходимость проведения черты, разделяющей понятия Затраты на производство и Валовых расходов предприятия возникла после принятия нового Закона Украины о налогообложении прибыли предприятий. Развитие экономики Украины, необходимость обоснования и отражения финансовых результатов деятельности предп ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика