
Содержание кредиторской задолженности

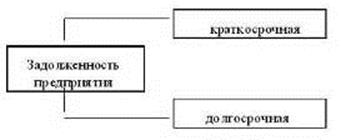
Рисунок 3. Классификация задолженности по срокам ее погашения
Кредиторская задолженность также делится на долгосрочные и краткосрочные пассивы.
К долгосрочным пассивам можно отнести:
· долгосрочные кредиты банка, используемые для капитальных вложений на долгосрочное время: на приобретение дорогостоящего оборудования, строительство зданий, модернизацию производства;
· долгосрочные займы, отражающие долгосрочные кредиты (кроме банковских) и другие привлекаемые средства на срок более одного года, в том числе по выпущенным предприятием долгосрочным облигациям и выданным долгосрочным векселям.
К краткосрочным пассивам можно отнести:
· обязательства, которые покрываются оборотными средствами или погашаются в результате появления новых краткосрочных обязательств. Эти обязательства погашаются в течение короткого периода времени (обычно в течение года). Краткосрочные обязательства приводятся в балансе либо по цене на дату погашения долга, либо по их текущей цене, показывающие будущие затраты наличных средств для погашения этих обязательств.
В краткосрочные обязательства включаются такие статьи, как счета, так и векселя к оплате, возникающие в результате предоставления предприятию кредита, долговые свидетельства о получении компанией краткосрочного займа; задолженность по налогам, являющаяся по существу формой кредита, предоставляемого государством предприятию; задолженность по заработной плате работникам; часть долгосрочных обязательств, подлежащая погашению в текущем периоде.
Таким образом, кредиторская задолженность – это обязательства, которые могут включать в себя:
1) сумму долгов, причитающихся к уплате организацией в пользу других юридических и физических лиц в результате хозяйственных взаимоотношений с ними;
2) счета, причитающиеся к получению в связи с поставками в кредит или оплатой в рассрочку.
Контроль состояния кредиторской задолженности – важная часть управления компанией в целом, поскольку при умелом обращении такая задолженность может стать дополнительным, а главное, дешевым источником привлечения заемных средств. Поэтому от того, как выстраиваются отношения с контрагентами, согласовываются условия заключаемых договоров, отслеживаются сроки их оплаты, во многом зависит эффективность использования полученных средств.
Процесс контроля за движением кредиторской задолженности осуществляется поэтапно.
Предварительный этап – определение необходимости получения коммерческого кредита или выбор такого способа расчетов с поставщиками, как предварительная оплата
Этап 1 – заключение соглашения с поставщиком о получении коммерческого кредита – согласование условий оплаты, скидок так, чтобы размер был максимальным, а санкций – минимальным
Этап 2 – получение от поставщика продукции на склад, контроль ее качества и количества. Предъявление претензий поставщику.
Этап 3 – своевременное погашение долгов поставщику.
Этап 4 – составление актов взаиморасчетов с дебиторами и кредиторами. Проведение инвентаризации дебиторской и кредиторской задолженности.
Этап 5 – в случае нарушения условий поставки вступить с поставщиками в оперативную связь на предмет: а) своевременности отгрузки продукции; б) соблюдения ее качественных параметров; в) замены на другую марку или сорт.
Этап 6 – в случае возникновения сложностей по оплате покупки: а) избрать наиболее эффективную форму расчетов; б) выбрать оптимальный способ погашения обязательств.
Этап 7 – в случае исчезновения кредитора – оприходовать невостребованную кредиторскую задолженность в качестве внереализационных доходов.
Функции контроля за движением кредиторской задолженности в основном выполняет поставщик, для которого в свою очередь она является дебиторской.
Для того чтобы эффективно управлять долгами компании необходимо, в первую очередь, определить их оптимальную структуру для конкретного предприятия и в конкретной ситуации: составить бюджет кредиторской задолженности, разработать систему показателей (коэффициентов), характеризующих, как количественную, так и качественную оценку состояния и развития отношений с кредиторами компании и принять определенные значения таких показателей за плановые. Вторым шагом в процессе управления кредиторской задолженности должен быть анализ соответствия фактических показателей их рамочному уровню, а также анализ причин возникших отклонений. На третьем этапе, в зависимости от выявленных несоответствий и причин их возникновения, должен быть разработан и осуществлен комплекс практических мероприятий по приведению структуры долгов в соответствие с плановыми (оптимальными) параметрами.
Это интересно:
Предварительная оценка финансового состояния
организации и изменений ее финансовых показателей за отчетный период
Данный вид финансового анализа предназначен для общей характеристики финансовых показателей организации, определения их динамики и отклонений за отчетный период. 1 этап: Характеристика основных финансовых показателей организации. Анализ начинается с определения по данным бухгалтерского баланса ве ...
Методы администрирования НДС
Экономическое содержание НДС как вида универсального налога, лишенного кумулятивного эффекта, проявляется через конкретные методы его исчисления. К настоящему времени экономической наукой разработано четыре метода расчета НДС: прямой аддитивный или бухгалтерский; косвенный аддитивный метод, метод п ...
Основные определения и классификация оборотных средств
Оборотные средства - это совокупность денежных средств, авансированных для создания и использования оборотных производственных фондов и фондов обращения для обеспечения непрерывного процесса производства и реализации продукции. Оборотные средства являются важнейшим ресурсом в обеспечении текущего ф ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика