
Методика анализа эффективности использования финансовых ресурсов

Результаты в любой сфере бизнеса зависят от наличия и эффективности использования финансовых ресурсов, которые приравниваются к кровеносной системе, обеспечивающий жизнедеятельность предприятия. Поэтому забота о финансах является отправным моментом и конечным результатом деятельности любого субъекта хозяйствования. В условиях рыночной экономики эти вопросы имеют первостепенное значение. Выдвижение на первый план финансовых аспектов деятельности субъектов хозяйствования, возрастание роли финансов являются характерной чертой и тенденции во всём мире [31].
В условиях рыночной экономики повышается значимость финансовых ресурсов, с помощью которых осуществляется формирование оптимальной структуры и наращивание производственного потенциала предприятия, а также финансирование текущей хозяйственной деятельности. От кого, каким капиталом располагает субъект хозяйствования, насколько оптимальна его структура, насколько целесообразно он трансформируется в основные и оборотные фонды зависит финансовое благополучие предприятия и результаты его деятельности.
Профессиональное управление финансами неизбежно требует глубокого анализа, позволяющего наиболее точно оценить неопределенность ситуации с помощью количественных методов исследования.
В процессе анализа необходимо:
1) Изучить состав, структуру и динамику источников формирования капитала предприятия;
2) Установить факторы изменения их величины;
3) Определить стоимость отдельных источников привлечения капитала и его средневзвешенную цену, а также факторы изменения последней;
4) Оценить уровень финансового риска (соотношение собственного и заемного капитала).
Капитал – это средства, которыми располагает субъект хозяйствования для осуществления своей деятельности с целью получения прибыли [ 6 ].
Формируется капитал предприятия как за счет собственных (внутренних), так и за счет заемных (внешних) источников. Поскольку капитал предприятия формируется за счет разных источников, в процессе анализа необходимо оценить роль каждого из них и произвести сравнительный анализ.
Одним из основных источников формирования экономического потенциала является собственный капитал. В его состав входят уставный капитал, накопительный капитал (резервный и добавленный капитал, фонд накопления, нераспределенная прибыль) и прочие поступления [6 ].
Стоимость собственного капитала предприятия в отчетном периоде определяется:
Цск = 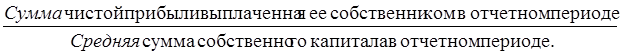 , (1)
При проведении анализа собственного капитала решаются две задачи:
1) проверка обеспеченности собственным капиталом предприятия;
2) изучение эффективности использования источников собственных средств.
В зарубежной и отечественной аналитической практике рассчитывают и изучают показатели обеспеченности собственным капиталом.
Коэффициент обеспеченности собственным капиталом рассчитывают и изучают как отношение источников собственных оборотных средств к итогу второго раздела актива бухгалтерского баланса.
Одним из основных показателей оценки эффективности использования собственного капитала является рентабельность, определяемая отношением прибыли к среднегодовым остаткам источников собственных средств.
Рентабельность собственного капитала замыкает всю пирамиду показателей эффективности функционирования предприятия, вся деятельность которого должна быть направлена на увеличение суммы собственного капитала и повышению уровня его доходности.
Достаточно эффективным способом оценки является использование жестко детерминированных факторных моделей; один из вариантов подобного анализа как раз и выполняется с помощью модифицированной факторной модели Дюпонта.
В основу модели заложена следующая жестко детерминированная трехфакторная зависимость.
Это интересно:
Возможные пути
совершенствования системы бюджетирования на предприятии
На большинстве промышленных предприятий систему бюджетирования используют в качестве основного инструмента внутрифирменного планирования для рационального распределения ограниченных ресурсов, учета затрат и осуществления контроля за выполнением плана. В настоящее время отсутствие в системе бюджетир ...
Организация бюджетного процесса в Российской Федерации
Планирование и утверждение федерального бюджета за прошедшие 2009,2010,2011 года. ФЗ "О федеральном бюджете на 2009 год" 1. Утвердить основные характеристики федерального бюджета на 2009 год, определенные исходя из прогнозируемого объема валового внутреннего продукта в размере 40 420,0 мл ...
Общая информация об исследуемом предприятии
ОАО "Чусовской металлургический завод" - одно из старейших на Урале предприятий черной металлургии с полным технологическим циклом выпуска металла. Специфику его экономики изначально определило его географическое положение: завод расположен в самом центре Урала на берегу реки Чусовой, ряд ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика