
Методика анализа эффективности использования финансовых ресурсов

Кд=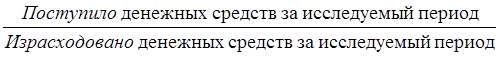 , (22)
Наиболее приемлемым является вариант, когда на определенный момент времени денежных средств поступает столько, сколько их требуется в этот момент для осуществления определенных выплат. Поэтому оптимальное значение данного показателя 100%. Если значение исследуемого показателя больше 100%, это свидетельствует о превышении поступления денежных средств над их выплатой, следовательно, о возможно неэффективном использовании данного вида активов предприятия, особенно если это превышение имеет длительный характер. Если уровень достаточности поступления денежных средств меньше 100%, также свидетельствует о несбалансированности денежных потоков предприятия.
В процессе анализа необходимо изучить динамику остатков денежной наличности на счетах в банке и период нахождения капитала в данном виде активов. Период нахождения капитала в денежной наличности определяется:
Пдс=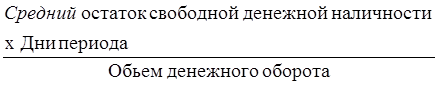 ,
 (23)
Количество оборотов среднего остатка денежных средств рассчитывается по формуле:
КОдс=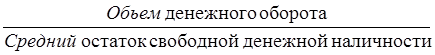 , (24)
Для оценки эффективности использования денежных средств денежные потоки предприятия и их результат необходимо сопоставить с полученным финансовым результатом, т.е. определить их рентабельность. Можно выделить три группы показателей рентабельности денежных средств:
Рентабельность остатка денежных средств
Эо=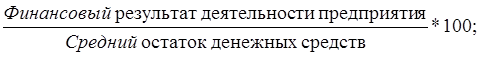 (25)
Рентабельность израсходованных денежных средств
Эр=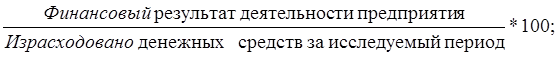 (26)
Рентабельность поступивших денежных средств
Эп=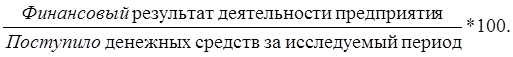 (27)
Предприятия имеют многообразные экономические связи с другими субъектами хозяйствования, непосредственно вступая с ними в расчеты. Соблюдение платежной дисциплины предполагает своевременное выполнение обязательств по платежам за товары и услуги, расчетам с банком, финансовыми органами, со всеми юридическими и физическими лицами. Нормальной считается дебиторская кредиторская задолженность, возникшая в связи с установленной системой расчетов, срок погашения которой не наступил. В условиях рыночного механизма хозяйствования существуют определенные принципы взаимоотношения с покупателями и поставщиками, которые упрощенно можно изложить следующим образом: продавай с немедленной последующей или предварительной оплатой; покупай в кредит; кредитуй покупателя на срок меньший, чем тот, на который получаешь кредит у поставщика; при сделке обязательно определяй и изучай платежеспособность партнера.
Наличие дебиторской задолженности, а тем более её рост ведут к возникновению потребности в дополнительных источниках средств, ухудшают финансовое состояние предприятия. Целью анализа является выявление путей, возможностей и резервов оптимизации расчетов, совершенствования их учета, обеспечения сохранности средств, вложенных в расчеты, и на этой основе – предупреждение образования и роста дебиторской задолженности. Особое внимание уделяют изучению дебиторской задолженности с длительными сроками и прежде всего просроченной.
Одним из показателей, используемых для изучения качества и ликвидности дебиторской задолженности, является период оборачиваемости дебиторской задолженности (Пдз), или период инкассации долгов. Он равен времени между отгрузкой товаров и получением за них наличных денег от покупателей:
Пдз=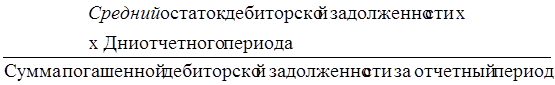 , (28)
Особую актуальность проблема неплатежей приобретает в условиях инфляции, когда происходит обесценение денег. Чтобы подсчитать, на сколько уменьшилась величина собственного капитала (СК) от несвоевременной оплаты счетов дебиторами, необходимо от просроченной дебиторской задолженности (ДЗпр) вычесть ее сумму, скорректированную на индекс инфляции за этот срок (Iц):
Это интересно:
Особенности осуществления валютного регулирования в
Республике Беларусь
Национальный банк РБ является основным органом валютного регулирования в Республике Беларусь и действует в рамках Закона "О валютном регулировании и валютном контроле" Национальный банк осуществляет свою деятельность в соответствии с Конституцией Республики Беларусь, Банковским Кодексом, ...
Функции налогов. Фискальное и стимулирующее значение налогов
Функции налогов являются проявлением сущности налогов, способом выражения их свойств. Функции налогов показывают, каким образом реализуется их общественное назначение как инструмента распределения и перераспределения государственных доходов. Выделяют четыре группы налогов: фискальная, распределител ...
Повышение надёжности и
эффективности системы бюджетирования
Предприятия, занимающиеся производством и распределением теплоэнергии, электроэнергии и воды, играют важную роль в экономике страны, поскольку выполняют функцию производства и обеспечения населения и промышленных организаций ресурсами, необходимыми для их нормального функционирования. Если в России ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика