
Методика анализа эффективности использования финансовых ресурсов

Основные фонды и оборотные средства занимают основной удельный вес в общей сумме капитала. От их количества, стоимости, технического уровня, эффективности использования во многом зависят конечные результаты деятельности предприятия.
Важное значение в системе показателей оценки движения основных фондов имеет и характеристика интенсивности их обновления. Для этого рассчитывают коэффициент обновления основных фондов за определенный период:
Кобн=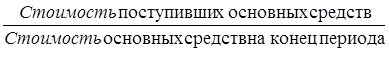 , (10)
Процесс обновления основных фондов предполагает изучить и характер их выбытия. Оценку этого процесса проводят по коэффициенту выбытия основных фондов за определенный период:
Кв=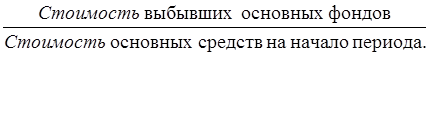 , (11)
Процессы обновления и выбытия основных фондов должны быть взаимно оценены. Для этого изучают коэффициент прироста основных фондов:
Кпр=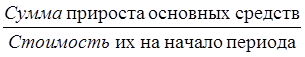 , (12)
Обобщающими показателями технического состояния основных фондов являются коэффициенты износа и годности. Величину коэффициента износа исчисляют по различным видам и группам основных фондов за определенный период:
Киз=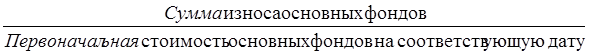 , (13)
Коэффициент годности рассчитывают как отношение остаточной стоимости основных фондов к их первоначальной стоимости.
Для обобщающей характеристики эффективности использования основных средств служат показатели рентабельности, фодоотдачи, фондоемкости, фондооснащенности, фондовооруженность, удельных капитальных вложений на один рубль прироста продукции.
Фо=Рп/Оф, (14)
где, Фо – фондоотдача,
Рп - общий объем реализованной продукции,
Оф – объем реализованной продукции на 1 рубль средней стоимости основных фондов.
ФЕ=Оф/Рп , (15)
где, ФЕ – фондоемкость.
Фр = Оф /  , (16)
где, Фр – фондовооруженность,
– среднегодовая численность работников.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции.
Оборотные средства относятся к мобильным активам предприятия, которые являются денежными средствами или могут быть обращены в них в течении производственного цикла. В оборотные средства направляется большая часть финансовых ресурсов организаций потребительской кооперации. Наличие и состояние оборотных средств определяет их финансовое благополучие [34 ].
Величину оборотных средств оценивают по числу их оборотов за определенный период и измеряют по количеству дней, когда их запасы позволят обеспечить функционирование предприятия. Величину запасов в днях исчисляют по формуле:
Тдн=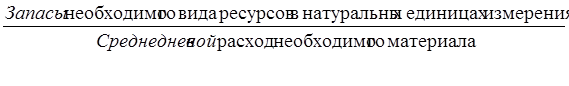 , (17)
Одним из основных показателей эффективности использования оборотных средств является их оборачиваемость. Ее определяют в днях оборота делением средних остатков оборотных средств на среднедневной товарооборот или умножением средних остатков оборотных средств на число дней анализируемого периода и делением на товарооборот за этот период.
Од= , (18)
где, Од – оборачиваемость оборотных средств;
Об – объем реализованной продукции на 1 рубль средней величины оборотных средств;
Рн = объем реализованной продукции;
Гб – число дней в периоде.
Для оценки управления запасами исчисляют их оборачиваемость в днях и разах по формуле:
Тоб=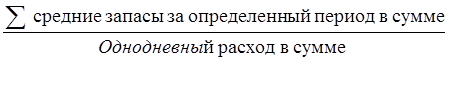 , (19)
Тр=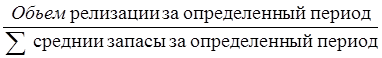 , (20)
Это интересно:
Налоговая система 90-х гг. и
предпосылки налоговой реформы
Механизм обязательного изъятия финансовых средств предприятий и граждан СССР в основном служил потребностям существовавшей тогда в стране жесткой административно-командной системы. Кардинальные изменения, произошедшие в политической и экономической жизни российского общества в 1990-1991 гг., выявил ...
Формирование операционного цикла оборотных активов
Управление оборотными активами предприятия связано с конкретными особенностями формирования его операционного цикла. Операционный цикл представляет собой период полного оборота всей суммы оборотных активов, в процессе, которого происходит смена отдельных их видов. Постоянный процесс этого оборота п ...
Теоретические основы бюджетной системы
Федеральные, региональные и местные органы государственной власти и управления посредством бюджетных отношений получают в свое распоряжение определенную часть перераспределяемого национального дохода, которая направляется на строго определенные цели в зависимости от разграничения функций между уров ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика