
Дисконтированная стоимость

В [2] в качестве ставки дисконтирования рекомендуется использовать средневзвешенную стоимость капитала с учетом его структуры. Например, выбор средневзвешенной нормы дисконта ССav для собственного и заемного капитала может определяться по формуле:
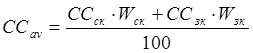
где ССск - стоимость собственных средств;
Wск - вес собственных средств в общем объеме затрат;
ССзк - стоимость заемных средств;
Wзк - доля заемных средств в общем объеме затрат.
Также законодательством устанавливается, что стоимость собственных средств должна принимается не ниже средней стоимости финансовых ресурсов на рынке капитала, для Республики Беларусь часто в качестве уровня данной стоимости применяется ставка рефинансирования. В тоже время при проведении расчетов в СКВ допускается принятие ставки дисконтирования на уровне фактической банковской ставки процента по долгосрочным валютным кредитам. При необходимости может учитываться надбавка за риск, которая добавляется к ставке дисконтирования безрисковых вложений [2], [6].
На практике данные рекомендации и правила довольно часто не применяются. Это особенно характерно для проектов, финансируемых за счет собственных средств. Данная ситуация, по моему мнению, среди прочего обусловлена тем, что в рамках крупных организаций (особенно государственной формы собственности) не развит проектный подход к развитию тех или иных направлений деятельности. А обоснование долгосрочных инвестиций за счет собственных средств в то или иное направление довольно часто сопровождается так называемыми формальными технико-экономическими обоснованиями, создаваемыми, в большинстве случаев, не профессиональными финансовыми менеджерами, а скорее самими же инициаторами проекта, не обладающими знаниями в области финансового менеджмента, а также не заинтересованными в снижении показателей эффективности своего проекта. Все сказанное в итоге неизбежно влечет неадекватность и непрозрачность расчетов и фактические неудовлетворительные показатели эффективности проекта.
Следует также отметить отсутствие в [2] и иных других нормативных актах детальных разъяснений и комментариев относительно проведения расчетов дисконтированной стоимости с учетом инфляции и степени риска.
Это интересно:
Функции налогов. Фискальное и стимулирующее значение налогов
Функции налогов являются проявлением сущности налогов, способом выражения их свойств. Функции налогов показывают, каким образом реализуется их общественное назначение как инструмента распределения и перераспределения государственных доходов. Выделяют четыре группы налогов: фискальная, распределител ...
Совершенствование планирования расходов на образовательные услуги
В Учреждения (как впрочем, во всех бюджетных образовательных учреждениях) финансовое планирование особо актуально в современных условиях. Для образовательных учреждений функция планирования является традиционной. Однако их опыт планирования относится в основном к периоду централизованной экономики. ...
Причины возникновения внешнего долга
Ухудшение конъюнктуры мирового хозяйства в 80-е годы, связанное с увеличением реальных ставок процента, замедлением темпов экономического роста и снижением цен на товары. Увеличение реальных процентных ставок привело к увеличению коэффициентов обслуживания долга. Снижение товарных цен и замедление ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика