
Анализ результатов урегулирования споров на стадии рассмотрения материалов проверки

Согласно данным таблицы, за 2010 год налогоплательщиками оспорено 2 154 акта налоговых органов из 63 743 актов налоговых органов, составленных по результативным налоговым проверкам, или 3,8 % от числа составленных актов по результативным налоговым проверкам (за 2009 год 2 175 актов налоговых органов из 77 500 актов налоговых органов, составленных по результативным налоговым проверкам, или 2,8 % от числа составленных актов по результативным налоговым проверкам).
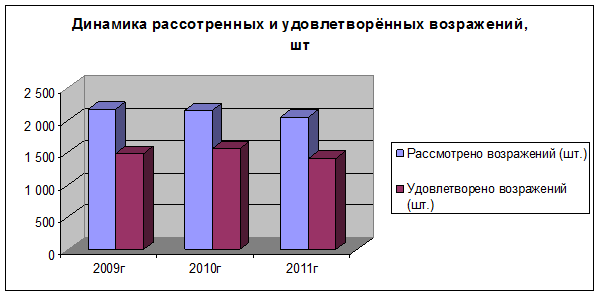
Сумма оспариваемых требований по указанным актам налоговых проверок составила 3 349 834 тыс. руб., за аналогичный период 2009 года сумма оспариваемых требований по актам налоговых проверок составила 2 367 041 тыс. руб.
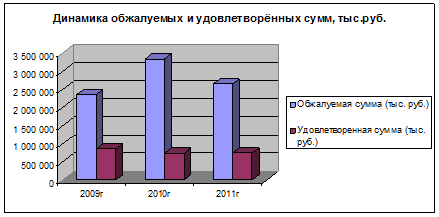
Сумма удовлетворенных требований (полностью, частично) по результатам рассмотрения материалов налоговой проверки составила 736 597 тыс. руб., или 22% от оспариваемых требований по актам налоговых проверок, за аналогичный период 2009 года сумма удовлетворенных требований по актам налоговых проверок составила 854 678 тыс. руб., или 36,1% от оспариваемых требований по актам налоговых проверок.
По сравнению с 2009 годом в 2010 году на 1 % уменьшилось количество актов, оспоренных налогоплательщиками на стадии рассмотрения материалов проверки путем представления возражений, также уменьшилась удовлетворенная сумма по возражениям на 14 %.
Указанное уменьшение дает положительную характеристику контрольным блокам Инспекций по проведенным контрольным мероприятиям. Далее проанализируем результаты урегулирования споров на стадии рассмотрения материалов проверки за 2011 год в разрезе органов ИФНС по Управлению ФНС России в Ханты-мансийском автономном округе – Югре.
Всего в территориальных налоговых органах Ханты-Мансийского автономного округа-Югры за 2011 год налогоплательщиками оспорено 2056 актов налоговых органов из 75128 актов налоговых органов, составленных по результативным налоговым проверкам, или 2,7 % от числа составленных актов по результативным налоговым проверкам (за 2010 год 2154 актов налоговых органов из 63743 актов налоговых органов, составленных по результативным налоговым проверкам, или 3,4 % от числа составленных актов по результативным налоговым проверкам), исходя из изложенного, в целом наблюдается снижение поданных возражений налогоплательщиками в 2011 году на 4,6 %, что характеризует работу контрольного блока Инспекций округа с положительной стороны.
Таблица 3 - Динамика удовлетворенных возражений налогоплательщиков в сравнении с предыдущим отчетным периодом.
|
ИФНС № |
Динамика удовлетворенных возражений в количественном выражении (%) |
Динамика удовлетворенных возражений в суммовом выражении (%) |
|
ИФНС России по г. Белоярскому |
-23.0 |
-65.1 |
|
Межрайонная ИФНС России №5 |
17.4 |
-10.2 |
|
ИФНС России по г. Мегиону |
-16.7 |
49.1 |
|
ИФНС России по г. Радужному |
-27.6 |
-20.7 |
|
Межрайонная ИФНС России №2 |
-24.1 |
21.6 |
|
ИФНС России по Сургутскому району |
6.0 |
-6.4 |
|
ИФНС России по Березовскому району |
-20.2 |
-23.7 |
|
Межрайонная ИФНС России по КН |
-20.9 |
-42.9 |
|
ИФНС России по г. Сургуту |
5.5 |
27.0 |
|
ИФНС России по г. Когалыму |
-15.4 |
-22.7 |
|
Межрайонная ИФНС России №6 |
3.1 |
13.6 |
|
Межрайонная ИФНС России №7 |
-14.8 |
8.3 |
|
Межрайонная ИФНС России №3 |
4.6 |
-33.5 |
|
Межрайонная ИФНС России №4 |
3.3 |
11.6 |
|
Межрайонная ИФНС России №1 |
-26.0 |
5.8 |
|
Управление |
0.0 |
0.0 |
|
Итого по Управлению |
-3.8 |
5.9 |
Это интересно:
Понятие, виды и функции прибыли
Прибыль представляет собой часть вновь созданной стоимости и выступает одной из форм чистого дохода общества, образующегося в сфере материального производства, и реализована в сфере обращения, которое получает предприятие. Прибыль как результативный показатель характеризует эффективность использова ...
Общая информация об исследуемом предприятии
ОАО "Чусовской металлургический завод" - одно из старейших на Урале предприятий черной металлургии с полным технологическим циклом выпуска металла. Специфику его экономики изначально определило его географическое положение: завод расположен в самом центре Урала на берегу реки Чусовой, ряд ...
Виды ответственности за налоговые правонарушения
Ответственность, предусмотренная Налоговым кодексом. В зависимости от субъекта, совершившего противоправные деяния, Налоговым кодексом Российской Федерации (НК РФ) установлены следующие виды ответственности: · для налогоплательщиков - за нарушение процедурных мероприятий, порядка исчисления и уплат ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика