
Анализ результатов урегулирования споров на стадии рассмотрения материалов проверки

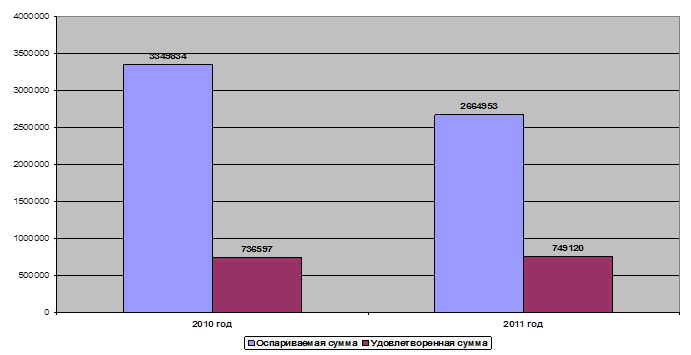
Сумма оспариваемых требований по указанным актам налоговых проверок за 2011 год составила 2664953 тыс. руб., за аналогичный период 2010 года сумма оспариваемых требований по актам налоговых проверок составила 3349834 тыс. руб., аналогично вышеуказанному снижение оспариваемых требований по актам налоговых проверок составило на 20,5 %.
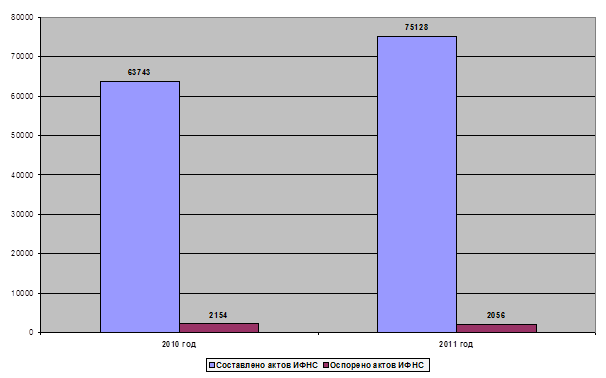
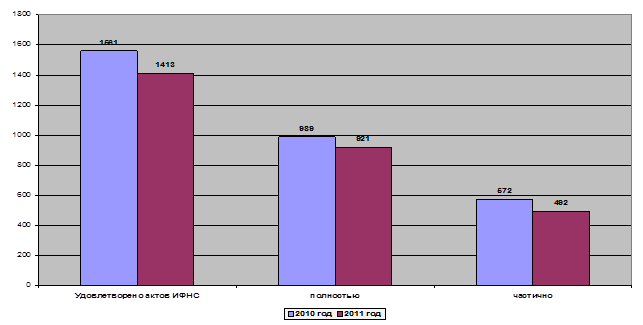
По результатам рассмотрения возражений налогоплательщиков за 2011 год из 2056 возражений доводы налогоплательщиков удовлетворены в 1413 случаях (921 полностью, 492 частично) на сумму 749120 тыс. руб., или 68,7 % в количественном выражении (28,1 % в суммовом выражении), за аналогичный период 2010 года из 2154 возражений доводы налогоплательщиков удовлетворены в 1561 случаях (989 полностью, 572 частично) на сумму 736597 тыс. руб., или 72,5 % в количественном выражении (22 % в суммовом выражении), следует отметить, что снижение удовлетворенных возражений налогоплательщиков в количественном выражении составило 9,5 %, однако отмечается незначительный прирост 1,7 % удовлетворенных возражений налогоплательщиков в суммовом выражении.
Указанный анализ результатов работы по рассмотрению возражений налогоплательщиков налоговыми органами округа свидетельствует о том, что на 3,8 % отмечается снижение количества удовлетворенных возражений налогоплательщиков (с 72,5% в 2010 году до 68,7 в 2011 году).
Однако следует отметить, что на 5,9 % наблюдается рост удовлетворенных сумм по возражениям налогоплательщиков.
Таким образом, в целом работа по урегулированию налоговых споров на территориальном уровне, в рамках рассмотрения материалов налоговых проверок, требует принятия мер по повышению ее качественной составляющей, а также повышению качественной составляющей при проведении мероприятий налогового контроля в целом путем соблюдения налогового законодательства Российской Федерации и мониторинга арбитражной практики сложившейся на момент вынесения решений с учетом позиции УФНС России по Ханты-Мансийскому автономному округу-Югре доводимой Инспекциям округа сопроводительными письмами к решениям Управления и ежеквартальными обзорами.
Основные причины возникновения налоговых споров, выявленные на стадии рассмотрения материалов проверки:
- выявление в действиях налогоплательщика по заключению договоров гражданско-правового характера признаков необоснованной налоговой выгоды за счет наращивания расходов, уменьшающих налоговую базу по налогу на прибыль организаций и на необоснованное возмещение налога на добавленную стоимость из бюджета;
- в связи с вступлением в законную силу изменений, внесенными Федеральным законом Российской Федерации № 229-ФЗ в часть первую Налогового кодекса Российской Федерации (далее – Кодекс, НК РФ), в ст. 119 Кодекса в части увеличения размера налоговой санкции с 100 руб., до 1000 руб., за несвоевременное представление налоговой декларации;
- непредставление налогоплательщиками в ходе налоговых проверок всех имеющихся у них документов, включая те, которые подтверждают произведенные ими расходы, вследствие чего имеет место доначисление налогов, налоговых санкций и пени, которые налогоплательщиками оспариваются путем направления возражений на акт проверки;
- ситуация с почтовыми отправлениями, которые датируются отделениями связи на квитанции налогоплательщика сегодняшней датой, а отправляются на следующий день, таким образом, налоговый орган при получении конверта регистрирует дату отправки и при выявлении нарушения срока фиксирует налоговое правонарушение, предусмотренное ст. 119 Кодекса;
- ссылки налогоплательщиков на ст. 112, 114 Кодекса, предусматривающие обстоятельства, смягчающие ответственность за совершение налогового правонарушения.
Основными причинами принятия возражений налогоплательщиков по результатам рассмотрения материалов проверки являются:
Это интересно:
Регулирование отрасли государственными органами управления и основные
проблемы отрасли
Главной целью развития металлургической промышленности России, определенной в комплексе мер по развитию отрасли на период до 2011 года, утвержденном распоряжением Правительства Российской Федерации от 05.09.2002 № 1228-р, является превращение отрасли в динамично развивающуюся, высокотехнологичную, ...
Структура расходов
бюджета
Расходы бюджета муниципального образования "Город Магадан" в 2009 году составили 4900,6 млн. рублей, при плановом назначении – 5131,9 млн. рублей. Наибольший удельный вес в расходах бюджета на муниципальное хозяйство занимают расходы на жилищно-коммунальную отрасль – 37,8%. Исполнение бюд ...
Анализ денежной массы как элемента финансовой системы Российской Федерации
Таблица 2.2. Денежная масса (национальное определение), млрд. рублей Исследование и сравнение денежной массы (национальное определение) по состоянию на октябрь 2005-2006 годов. В таблице 2.2. «Денежная масса (национальное определение)» представлена информация об объеме, структуре и динамике денежно ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика