
Динамика исполнения бюджета Республики Татарстан по доходам в 2007–2009 гг

Как видно из Диаграммы 1 состав доходной части бюджета в период с 2005–2009 гг. существенно различался. В период с 2005–2008 гг. наблюдается стабильный рост налоговых и неналоговых доходов, прирост составил с среднем 23% и 18% соответственно и снижение безвозмездных перечислений в период с 2005–2007 год на 28%.
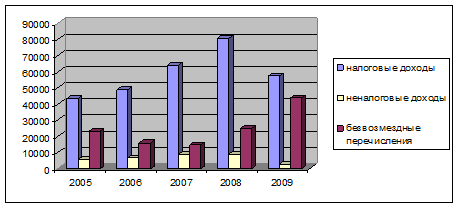
Диаграмма 1, Динамика доходов республиканского бюджета Республики Татарстан за 2005–2009 гг.
Доходы бюджета в 2007 году составили 87 млрд. 290 млн. рублей, в том числе:
– налоговые доходы – 63 млрд. 767 млн. рублей;
– доходы от использования имущества, находящегося в государственной собственности, – 2 млрд. 808 млн. рублей;
– безвозмездные поступления – 14 млн. 443 млн. рублей;
Согласно законопроекту поступления доходов в бюджет Республики Татарстан составили 87 млрд. 290 млн. рублей, что превышает на 1 млрд. 479 млн. рублей или на 1,7% показатель, утвержденный законом о бюджете на 2007 год, в том числе:
– по группе «Доходы» – 72 млрд. 847 млн. рублей, что на 1 млрд. 541 млн. рублей или на 2,2% превышает утвержденные назначения;
– по группе «Безвозмездные поступления» – 14 млрд. 443 млн. рублей, что на 61 млн. рублей или на 0,4% ниже утвержденных назначений. Безвозмездные поступления из федерального бюджета составили 13 млрд. 683 млн. рублей или 99,5% от показателя, утвержденного законом о бюджете на 2007 год [9].
Структура доходов бюджета Республики Татарстан в 2006, 2007 гг. представлена на диаграмме 2.
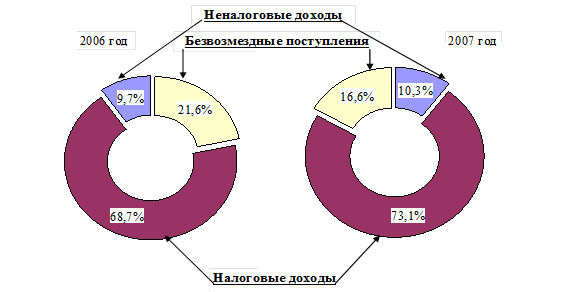
Диаграмма 2, Структура доходов бюджета Республики Татарстан
По сравнению с 2006 годом доходы бюджета Республики Татарстан в 2007 году увеличились на 13 млрд. 534 млн. тыс. рублей или на 18,4%.
Согласно Отчету об исполнении бюджета за 2007 год поступления по группе «Доходы» составили 72 млрд. 847 млн. рублей [4].
Основной объем поступлений по группе «Доходы» бюджета республики в 2007 году (99,2%) администрировали: Управление федеральной налоговой службы Российской Федерации по Республике Татарстан (81,9% от всех поступлений по группе «Доходы»), Министерство финансов Республики Татарстан (8,7%), Управление федерального казначейства Российской Федерации по Республике Татарстан (5,8%) и Министерство земельных и имущественных отношений Республики Татарстан (2,8%).
Прочие администраторы доходов обеспечили 0,8% поступлений по группе «Доходы».
Налоговые доходы по результатам проверки бюджетной отчетности главных администраторов доходов составили 63 млрд. 851 млн. рублей.
В структуре налоговых доходов наибольший объем занимают:
– налог на прибыль организаций – 29 млрд. 873 млн. рублей или 46,8%. Основной объем поступлений по налогу на прибыль обеспечили организации отраслей нефтегазового комплекса (44,4% от объема поступившего налога);
– налог на доходы физических лиц – 15 млрд. 544 млн. рублей или 24,3%. Структура поступлений НДФЛ в бюджет Республики Татарстан за 2007 год характеризуется высокой долей (97,1%) поступлений от доходов, облагаемых по налоговой ставке 13%.
Поступления НДФЛ от доходов, полученных в виде дивидендов от долевого участия в деятельности организаций, составили 347 млн. рублей или 2,2% в структуре поступлений НДФЛ.
Поступления НДФЛ от доходов, полученных в виде выигрышей и призов, проводимых конкурсах, играх и других мероприятиях в целях рекламы товаров, работ и услуг, процентных доходов по вкладам в банках, в виде материальной выгоды от экономии на процентах при получении заемных (кредитных) средств, составили 53 млн. рублей или 0,35% в структуре поступлений НДФЛ.
– налог на имущество организаций – 6 млрд. 194 млн. рублей или 9,7%.
Доходы бюджета республики от использования имущества, находящегося в государственной собственности, в 2007 году составили 2 млрд. 809 млн.рублей.
Это интересно:
Земельный налог и особенности его уплаты
Земельный налог (далее в настоящей главе – налог) устанавливается Кодексом РФ и нормативными правовыми актами представительных органов муниципальных образований, вводится в действие и прекращает действовать в соответствии с налоговым Кодексом и нормативными правовыми актами представительных органов ...
Прогнозирование наличного денежного оборота
Для определения объема, источников поступлений наличных денег в кассы учреждений банков и направлений их выдач, а также выпуска или изъятия их из обращения в областях, краях, республиках и в целом по Российской Федерации составляется прогноз кассовых оборотов на квартал. Прогноз кассовых оборотов с ...
Анализ управления кредиторской задолженности
Изучение состояния аналитической работы на ОДО «Внешгомельстрой» показало, что на предприятии не уделяется должного внимания анализу дебиторской задолженности. Функции управления распределены между разными подразделениями. При этом не существует регламентов взаимодействия и, как следствие, отсутств ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика