
Анализ использования капитала промышленного предприятия

Аналогичные показатели рентабельности используются и в международной практике финансового анализа:
ROI - прибыль на инвестированный капитал:

 .
ROA - прибыль на активы:
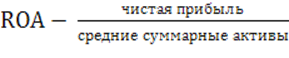
Средние суммарные активы - среднегодовая величина суммарных активов компании (определяется как сумма активов на начало и на конец года, деленная пополам)
(ROA = 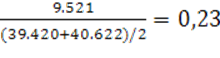
ROE - прибыль на собственный капитал:

 .
ROIC - прибыль на инвестированный (авансированный) капитал.
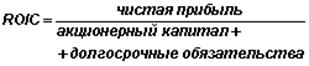 ;
 .
Рентабельность капитала является одним из показателей, характеризующих стоимость капитала предприятия и инвестиционную привлекательность для внешних источников привлечения капитала. Для самого же предприятия степень рентабельности капитала имеет еще большее значение, которое выражается в возможности дальнейшего существования, а также воспроизводства капитала и формирования средств для осуществления текущей деятельности предприятия.
Существуют различные подходы к оценке рентабельности предприятия через раздельное определение рентабельности собственного капитала и рентабельности инвестиций. При проведении анализа рентабельности капитала - это достаточно взвешенный подход, поскольку предприятие несет расходы по обслуживанию капитала, как собственного, так и привлеченного. При определении обобщенного показателя рентабельности капитала для внешних потребителей информации нет необходимости в разделении рентабельности собственного капитала и привлеченного. Но данный принцип относится только к определению текущей рыночной стоимости капитала.
При проведении же анализа рентабельности капитала предприятия для внутреннего использования должен применяться иной подход - углубленное изучение всех факторов, воздействующих на рентабельность капитала, и всех существующих взаимосвязей.
Ключевыми факторами формирования показателя общей рентабельности капитала Ro являются доли каждого вида активов в общей рентабельности капитала.
Rо = Rод + Rи + Rоп. д
Rо = 0,20 + 0 + (-0,07) = 0,13
где
Rод - рентабельность от основной деятельности;
Rи - рентабельность от инвестиционной деятельности;
Rоп. д - рентабельность от прочей операционной деятельности.
Другой показатель, применяемый при анализе капитала - капиталоотдача (доход от использования капитала) - характеризуется тремя основными параметрами:
- количеством получаемого дохода;
- качеством получаемого дохода;
- продолжительностью периода получения дохода.
Показатель капиталоотдачи, или оборачиваемости капитала, определяется как отношение объема выручки от реализации продукции к величине капитала:
Кко = 
Кко = 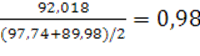 .
Это интересно:
Понятие, цели и задачи
оценки кредитоспособности банком
В современной экономике России в период становления и развития нового типа экономических отношений, когда хозяйствуют субъекты самостоятельны в выборе большинства принимаемых ими решений, вопрос о необходимости разработки эффективной программы управления капиталом имеет первостепенное значение. Соб ...
Сущность финансового планирования на предприятии
Управлять – значит предвидеть, т.е. прогнозировать, планировать. Поэтому важнейшим элементом предпринимательской хозяйственной деятельности и управления предприятием является планирование, в том числе и финансовое. Финансовое планирование - это планирование всех доходов и направлений расходования д ...
Понятие и содержание экономической эффективности
Общественное производство выступает в качестве механизма, который преобразует имеющиеся ресурсы в пригодные для потребления блага. Поэтому эффективность производства, являющаяся качественной характеристикой его функционального назначения, выступает важной экономической категорией, отражающей связь ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика