
Оценка рентабельности деятельности предприятия

Оценивая перечисленные показатели для предприятия ООО «Автозаводстрой» за период 2007 – 2008 гг. можно утверждать, что увеличение рентабельности собственного капитала с -78,05% до 218,13% определили три фактора.
Отрицательно сказался на рентабельности собственного капитала мультиликатор собственного капитала (вклад – -121,3%), а также оборачиваемость активов (вклад в снижение рентабельности – -76,4%), положительное влияние оказала коммерческая маржа (вклад — +297,7%).
Аналогично проанализируем модель «Du Pont» на предприятии ООО «Автозаводстрой» за период 2008 – 2009 гг. с помощью метода относительных разниц.
Прирост рентабельности собственного капитала ООО «Автозаводстрой» за счет мультипликатора собственного капитала за период 2008 – 2009 гг. составил:
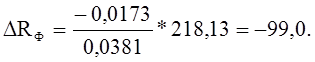
Прирост рентабельности за счет второго фактора (оборачиваемости активов) составил:
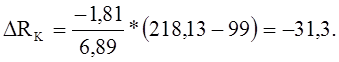
Прирост рентабельности за счет чистой маржи составил:
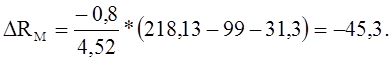
Результаты анализа рентабельности собственного капитала методом относительных разниц за 2008 – 2009 гг. представим в таблице 2.15.
Таблица 2.15 – Результаты анализа рентабельности собственного капитала методом относительных разниц за 2008-2009 гг.
|
Факторы |
Изменение фактора, пункты |
Влияние фактора, пункты |
Влияние фактора, % |
|
Мультипликатор собственного капитала |
-0,0173 |
-99,0 |
56,4 |
|
Оборачиваемость активов |
-1,81 |
-31,3 |
17,8 |
|
Коммерческая маржа |
-0,8 |
-45,3 |
25,8 |
|
Итого изменение рентабельности |
-175,6 |
-175,6 |
100 |
Итак, все три фактора отрицательно повлияли на рентабельность собственного капитала ООО «Автозаводстрой».
Следовательно, факторы роста любого показателя рентабельности зависят от таких экономических явлений и процессов, как:
- совершенствование системы управления производством;
- повышение эффективности использования ресурсов предприятия на основе стабилизации взаимных расчетов и системы расчетно-платежных отношений;
- индексация оборотных средств;
- обоснованное определение источников формирования деятельности предприятия.
На основании вышеизложенного можно сделать следующий вывод.
Результаты анализа за 2007 – 2008 гг. показали, что предприятие достигло высоких показателей деятельности. Выручка увеличилась на 69,1%, прибыль от продаж на 173,4%, чистая прибыль на 842,6%, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг. Краткосрочные обязательства предприятия увеличились на 11,1%, и темпы их роста не превышают темпы увеличения выручки от реализации. Это свидетельствует о платежеспособности предприятия.
Это интересно:
Проблемы, возникающие при оценке кредитоспособности заемщика и
пути их решения
Важную роль в регулировании кредитных отношений ОАО «Сбербанк России» играет оценка кредитоспособности заемщика на этапе выдачи кредита (второй этап кредитного процесса), так как хороший анализ финансового состояния заемщика на стадии начальных отношений с заемщиком, чем на стадии сопровождения кре ...
Выемка документов
При отказе налогоплательщика добровольно выдать документы проводится выемка документов, причем допускается вскрытие помещений, сейфов. Выемка документов осуществляется на основании постановления, которое может быть утверждено руководителем налогового органа как предварительно, так и по итогам выемк ...
Предварительная оценка финансового состояния
организации и изменений ее финансовых показателей за отчетный период
Данный вид финансового анализа предназначен для общей характеристики финансовых показателей организации, определения их динамики и отклонений за отчетный период. 1 этап: Характеристика основных финансовых показателей организации. Анализ начинается с определения по данным бухгалтерского баланса ве ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика