
Авторские пути повышения прибыли

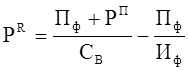 , (3.6)
где PR – резерв роста рентабельности;
Пф – фактическая сумма прибыли;
РП – резерв роста прибыли от продаж;
СВ – возможная себестоимость продукции с учетом выявленных резервов;
Иф – фактическая сумма затрат по реализованной продукции.
Подставив все известные данные в формулу (3.6), вычислим резерв увеличения рентабельности производственной деятельности ООО «Автозаводстрой» за счет действия названных выше факторов:
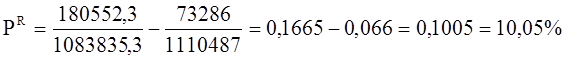
Таким образом, при увеличении объема производства и реализации продукции на 10%, снижении на 0,024 руб. затрат на 1 руб. товарной продукции, предприятие получит дополнительную прибыль в сумме 180552,3 тыс. руб. и увеличит рентабельность производства (окупаемость затрат) на 10,05%.
На основе проведенного анализа резерва увеличения прибыли и рентабельности ООО «Автозаводстрой» можно сделать выводы о том, что на исследуемом предприятии имеются следующие резервы повышения прибыли:
- увеличение объема производства и реализации выпускаемой продукции;
- снижение себестоимости выпускаемой продукции;
- повышение качества выпускаемой продукции.
Также представляется необходимым внести предложения по улучшению финансовых результатов деятельности ООО «Автозаводстрой», которые возможно применить как в краткосрочном и среднесрочном, так и в долгосрочном периодах:
- выделить в составе структурных подразделений и структурных единиц предприятия центры затрат и центры ответственности;
- внедрить системы управленческого учета затрат в разрезе центров ответственности, центров затрат и отдельных групп товарной продукции;
- разработать эффективную и гибкую ценовую политику, дифференцированную по отношению к отдельным категориям покупателей;
- осуществлять систематический контроль за работой оборудования и производить своевременную его наладку с целью недопущения снижения качества и выпуска продукции;
- при вводе в эксплуатацию нового оборудования уделять достаточно внимания обучению и подготовке кадров, повышению их квалификации для эффективного использования оборудования и недопущения его поломки из-за низкой квалификации обслуживающего персонала;
- осуществлять повышение квалификации работников, сопровождающееся ростом производительности труда;
- разработать и ввести эффективную систему материального стимулирования персонала, тесно увязанную с основными результатами хозяйственной деятельности предприятия и экономией ресурсов;
- использовать системы депремирования работников при нарушении или трудовой или технологической дисциплины.
Это интересно:
Правовые основы обязательного медицинского страхования
Законодательство об обязательном медицинском страховании основывается на Конституции Российской Федерации и состоит из Федерального закона от 21 ноября 2011 года №323-ФЗ "Об основах охраны здоровья граждан в Российской Федерации", Федерального закона от 16 июля 1999 года №165-ФЗ "Об ...
Оценка экономической эффективности инвестиций
В основе процесса принятия управленческих решений инвестиционного характера лежат оценка и сравнение объема предполагаемых инвестиций и будущих денежных поступлений. Поскольку сравниваемые показатели относятся к различным моментам времени, ключевой проблемой здесь является проблема их сопоставимост ...
Планирование доходов и
расходов
Методология бюджетирования на предприятии основывается на встречном планировании – проекты бюджетов разрабатываются самими подразделениями с последующей корректировкой службами аппарата управления. На предприятии одновременно составляется два бюджета: один – текущий квартальный бюджет, второй – сре ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика