
Внедрение бюджетирования на предприятии

Постановка полноценного внутрифирменного бюджетирования состоит из трех основных взаимосвязанных между собой этапов, каждый из которых включает свои элементы:
Технология бюджетирования, в которую входят инструментарии финансового планирования (виды и форматы бюджетов, система целевых показателей и нормативов), порядок консолидации бюджетов различных уровней управления и функционального назначения и т.п.
Организация бюджетирования, включающая финансовую структуру компании (состав центров учета - структурных подразделений либо бизнесов предприятия или компании, являющихся объектами бюджетирования), бюджетный регламент и механизмы бюджетного контроля (процедуры составления бюджетов, их представления, согласования и утверждения, порядок последующей корректировки, сбора и обработки данных об исполнении бюджетов), распределение функций в аппарате управления (между функциональными службами и структурными подразделениями различного уровня) в процессе бюджетирования, систему внутренних нормативных документов (положений, должностных инструкций и т.п.).
Автоматизация финансовых расчетов, предусматривающая не столько составление финансовых прогнозов (включая сценарный анализ, расчет различных вариантов финансового состояния предприятия и его отдельных видов бизнесов), сколько постановку так называемого сплошного управленческого учета, в рамках которого в любое время можно получать оперативную информацию о ходе исполнения ранее принятых бюджетов (о движении денежных средств, уровне издержек, структуре себестоимости, норме и массе прибыли). Основные виды целей и задач бюджетирования рассмотрены в первом подразделе. Здесь каждый руководитель определяет набор целевых и контрольных показателей при постановке бюджетирования в зависимости от вида деятельности, финансового и экономического состояния предприятия, от конъюнктуры рынка и прочих факторов. Этапы бюджетирования рассмотрены на рис. 1.4. Также для каждого предприятия своим собственным будет и набор бюджетов, но здесь при составлении бюджетов существует определенная последовательность.
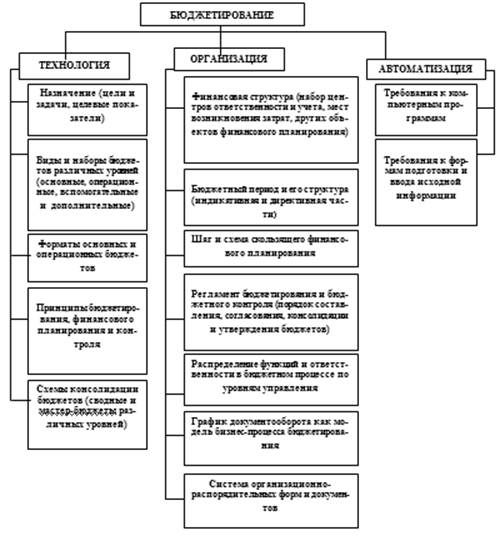
Рис. 1.4. Этапы постановки бюджетирования и их элементы.
При разработке бюджетирования необходимо определить принцип его организации: "снизу вверх", "сверху вниз", встречное бюджетирование. При организации планирования по принципу "сверху вниз" все бюджеты разрабатываются на высшем уровне управления (финансовой службой или с помощью консалтинговых фирм), а затем структурные подразделения более низкого уровня получают различные задания. При организации планирования по принципу "снизу вверх" руководители компании запрашивают данные из отдельных подразделений для составления ими своих бюджетов, а затем обрабатывают и консолидируют полученные данные.
Бюджетирование как управленческая технология нуждается в определенном аппарате управления. Для небольшой фирмы этот аппарат можно свести к одному должностному лицу. В крупной компании управление процессом бюджетирования требует создания специализированных подразделений и служб, а также разработку механизмов координации их деятельности [8].
Это интересно:
Анализ структуры актива и
пассива баланса
Для общей характеристики имущества предприятия на основе данных бухгалтерского баланса ООО «БЕТОНИТ» на 01 января 2009 г., изучим их наличие, состав и структуру, а так же произошедшие в них изменения (табл.2). Таблица 2 - Общая оценка актива бухгалтерского баланса и его основных разделов ООО «БЕТОН ...
Анализ доходов пенсионного фонда РФ за 2004–2007 гг
Бюджет Пенсионного Фонда РФ за рассматриваемый период, согласно Федеральным Законам о бюджете Пенсионного Фонда РФ, имеет стабильный профицитный характер и положительную динамику около 123 %. На практике же средств Пенсионного Фонда не хватает для обеспечения пособиями и пенсиями всех категории пен ...
Порядок подтверждения права на получение возмещения НДС
Для подтверждения обоснованности применения налоговой ставки 0% и получения налоговых вычетов при реализации товаров в налоговые органы представляются следующие документы: 1) контракт (копия контракта) налогоплательщика с иностранным лицом на поставку товара (припасов) за пределы таможенной террито ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика