
Анализ состояния бюджетирования в группе компаний "Монтажспецстрой"

В целом предприятие уверенно чувствует себя в отрасли. Основными целями предприятия на ближайшие годы является оптимизация своей деятельности и удержание доли рынка на основе имеющихся конкурентных преимуществ.
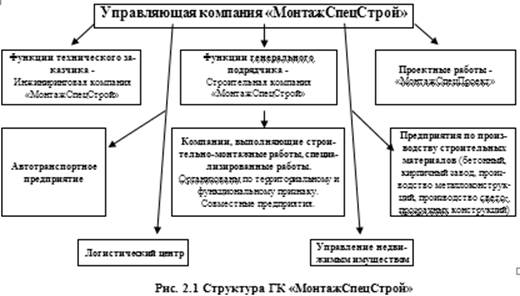
Структура группы компаний "МонтажСпецСтрой" оформилась осенью 2005 года, когда была создана Управляющая компания. Все преобразования в структуре группы компаний были направлены прежде всего на создание конкурентоспособного мобильного строительно-промышленного комплекса, способного работать в соответствии с самыми высокими требованиями своих потребителей.
На сегодняшний день Управляющая компания контролирует работу восемнадцати дочерних предприятий, занимающимися гражданским и промышленным строительством, производством строительных материалов, изделий из ПВХ-профиля и алюминия, предоставляющих складские услуги и услуги автотранспорта. Также в группу компаний входят дочерние общества - совместные предприятия, в уставном капитале которых участвуют такие известные в России предприятия как ОАО "Группа Илим", ОАО "ОК РУСАЛ", ОАО "Иркутскэнернго", ОАО "Саянскхимпласт".
На управляющую компанию возложены следующие функции:
1. стратегическое планирование, оценка и прогнозирование;
2. стратегический контроль;
3. финансовый контроль, финансовый менеджмент и рефинансирование;
Одновременно с формированием структуры Группы компаний "МонтажСпецСтрой" происходило выстраивание единой финансовой структуры бизнеса.
В 2007 году на предприятии было утверждено Положение "О финансовой структуре Группы компаний "МонтажСпецСтрой" на период 2007-2011 гг. Данный локальный документ определяет состав группы компаний для целей бюджетирования.
В целях организации эффективного управления деятельностью центров финансовой ответственности 2-го и 3-го уровня посредством регламентации процессов формирования, согласования, утверждения, внесения изменений, исполнения и осуществления контроля за исполнением бюджетов в 2009 г. был утвержден Бюджетный регламент Группы компаний "МонтажСпецСтрой" (далее по тексту - Бюджетный регламент).
Это интересно:
Распределение сумм единого налога между бюджетами различных уровней,
внебюджетными фондами
В связи с вступлением в силу с 1 января 2003 г. главы 26.3 НК РФ «Система налогообложения в виде единого налога на вмененный доход для отдельных видов деятельности» сфера регулирования субъектов РФ значительно сузилась. Сейчас регионы обладают правом вводить в действие единый налог, определять в пр ...
Проблемы возврата НДС при экспорте
С проблемой возврата НДС из бюджета сталкиваются многие организации - экспортеры. С одной стороны, законодательство дает им «поблажку» в виде нулевой ставки налога. С другой, право на ее применение фирма должна подтвердить. Малейшая неточность в документах либо подозрение в «недобросовестности» при ...
Пути повышения доходности
капитала
Очень важным для предприятия является использование капитала, поддержание его в размере, оптимизирующем управление текущей деятельностью. Анализ эффективности использования капитала является важнейшим инструментом деятельности предприятия. Насколько глубоко и детально в предприятии проводится такой ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика