
Факторный анализ рентабельности продукции

Индекс объема производства составляет I=Vрп1/Vрп0=1,25.
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию можно выполнить способом цепной подстановки, используя данные табл. 8 и 9.
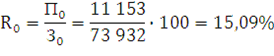
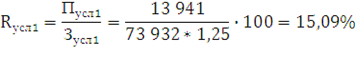
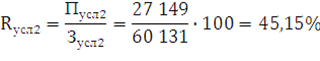
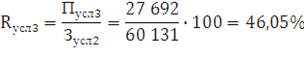
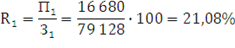
Изменение рентабельности общее:
∆Rобщ=
В том числе за счет:
∆Rрп=Rусл1-R0=15,09-15,09=0
∆Rуд=Rусл2-Rусл1=45,15-15,09=+30,06%
∆Rц=Rусл3-Rусл2=46,05-45,15=+0,95%
∆Rс=R1-Rусл3=21,08-46,05=-24,97%
Полученные результаты свидетельствуют о том, что уровень рентабельности повысился в связи с увеличением удельного веса более доходных видов продукции в общем объеме продаж и уровня цен. Резкий рост стоимости ресурсов, и как следствие, рост себестоимости реализованной продукции на 18 997 тыс. руб. вызвал снижение уровня рентабельности на 24,97%.
Затем следует сделать факторный анализ рентабельности по каждому виду продукции. Как уже было отмечено ранее, уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции.
По данным таблицы 10 рассчитаем влияние этих факторов на изменение уровня рентабельности изделия Б способом цепной подстановки:
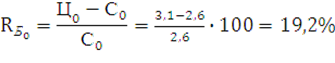
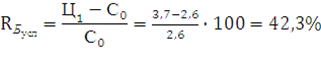
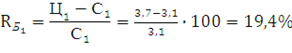
Таблица 10 - Факторный анализ рентабельности отдельных видов продукции
|
Вид продукции |
Цена, руб |
Себестоимость, руб |
Рентабельность, % |
Изменение рентабельности, % | ||||||
|
t0 |
t1 |
t0 |
t1 |
t0 |
tусл |
t1 |
общее |
В том числе за счет | ||
|
цены |
себестоимости | |||||||||
|
А |
5,0 |
6,0 |
4,0 |
4,8 |
25 |
44 |
25 |
- |
+19 |
-19 |
|
Б |
3,1 |
3,7 |
2,6 |
3,1 |
19,2 |
42,3 |
19,4 |
+0,2 |
+23,1 |
-22,9 |
|
и т.д | ||||||||||
Общее изменение рентабельности по изделию Б:
общ= =19,4-19,2=+0,2%
В том числе за счет изменения:
1) среднего уровня отпускных цен ∆Rц= =42,3-19,2=+23,1%
2) уровня себестоимости продукции ∆Rс= =19,4-42,3=-22,9%
Аналогичные расчеты делаются по каждому виду товарной продукции, чтобы выявить какие виды продукции на предприятии более доходные, как изменился уровень рентабельности, и какие факторы на это повлияли.
Это интересно:
Сущность и происхождение денег
Характеризуя эволюцию денег, многие экономисты указывают на связь истории денежных знаков в любой их форме и истории инфляции. Однако собственно деньги появились задолго до того, как придумали слово «инфляция». Более или менее общепринятые эквиваленты денег появились за 2-3 тысячи лет до н.э. У коч ...
Организационно-экономические проблемы оценки
кредитоспособности предприятия и пути их решения
Кредитоспособность заемщика зависит от многих факторов. Само по себе данное обстоятельство свидетельствует о наличии неопределённости при оценке кредитоспособности клиента, поскольку каждый фактор (для банка – факторы риска) должен быть оценен и рассчитан. К этому следует добавить необходимость опр ...
Порядок формирования и распределения прибыли
Получение прибыли — непременное условие и цель предпринимательства любой хозяйственной структуры. Прибылью (рентабельностью) оценивается эффективность хозяйствования, прибыль — главный источник финансирования экономического и социального развития; прибыльность служит основным критерием выбора инвес ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика