
Факторный анализ рентабельности продукции

Уровень рентабельности продукции (коэффициент окупаемости затрат), исчисленный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет следующий вид:
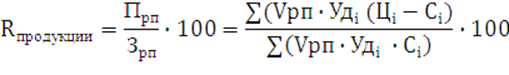
Расчет влияния факторов первого уровня на изменение рентабельности в целом по предприятию выполняется способом цепной подстановки:
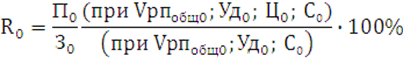
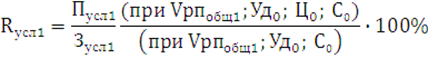
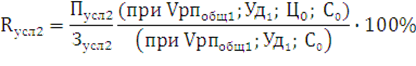
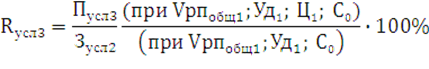
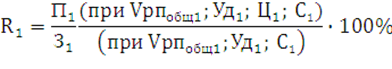
Изменение рентабельности общее:
∆Rобщ=
В том числе за счет:
ü изменения объема реализации продукции ∆Rрп=Rусл1-R0
ü изменения структуры товарной продукции ∆Rуд=Rусл2-Rусл1
ü изменения уровня цен ∆Rц=Rусл3-Rусл2
ü изменения себестоимости продукции ∆Rс=R1-Rусл3
Полученные результаты позволяют сделать выводы об изменении уровня рентабельности под влиянием различных факторов.
Затем рекомендуется сделать факторный анализ рентабельности по каждому виду продукции. Уровень рентабельности отдельных видов продукции зависит от изменения среднереализационных цен и себестоимости единицы продукции:
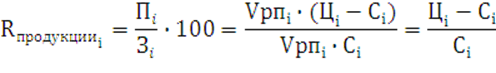
Следует рассчитать влияние этих факторов на изменение уровня рентабельности изделия способом цепной подстановки:
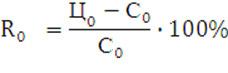
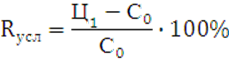
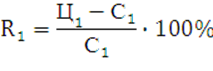
Общее изменение рентабельности по изделию:
∆Rобщ=
В том числе за счет изменения:
1) среднего уровня отпускных цен ∆Rц=
2) уровня себестоимости продукции ∆Rс=
Аналогичные расчеты делаются по каждому виду товарной продукции, чтобы выявить какие виды продукции на предприятии более доходные, как изменился уровень рентабельности и какие факторы на это повлияли смотрим табл. 4.
Таблица 4 - Факторный анализ рентабельности отдельных видов продукции
|
Вид продукции |
Цена, руб. |
Себестоимость, руб |
Рентабельность, % |
Изменение рентабельности, % | ||||||
|
t0 |
t1 |
t0 |
t1 |
t0 |
tусл |
t1 |
общее |
В том числе за счет | ||
|
цены |
себестоимости | |||||||||
|
А | ||||||||||
|
Б | ||||||||||
|
и т.д | ||||||||||
Необходимо также более детально изучить причины изменения среднего уровня цен и способом пропорционального деления рассчитать их влияние на уровень рентабельности.
Это интересно:
Понятие и классификация
денежных потоков
Денежный поток – это денежные средства, под которыми понимаются депозитные (или текущие) счета и наличные деньги, получаемые предприятием от всех видов деятельности и расходуемые на обеспечение дальнейшей деятельности [7, с.249]. Кроме того, в расчет денежных средств могут приниматься краткосрочные ...
Земельный налог и особенности его уплаты
Земельный налог (далее в настоящей главе – налог) устанавливается Кодексом РФ и нормативными правовыми актами представительных органов муниципальных образований, вводится в действие и прекращает действовать в соответствии с налоговым Кодексом и нормативными правовыми актами представительных органов ...
Мониторинг реализации ведомственных целевых программ
Мониторинг реализации ведомственных целевых программ должен быть одним из базовых мероприятий аудита результативности бюджетных расходов в системе главных распорядителей бюджетных средств. На основе данных мониторинга принимаются решения о проведении контрольных мероприятий и оформляются отчеты об ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика