
Методы оценки кредитоспособности юридических лиц

Оценка кредитоспособности заемщика юридического лица может быть проведена различными методами (от греч. methodos - путь исследования - теория, учение). Положение Банка России от 26 марта 2004 г. № 254-П [8] не дает рекомендаций по оценке кредитоспособности хозяйствующего субъекта. Положение рекомендует оценивать качество каждой конкретной ссуды. При этом существует теоретическая возможность, что различные ссуды одному и тому же предприятию с точки зрения банковского риска формально будут оценены по разному (на практике всю задолженность определенного заемщика относят к наихудшей из присвоенных ссудам категорий качества).
Инструкциями Банка России при оценке качества ссуды предусматривается оценка финансового состояния предприятия и оценка обслуживания ссуды. Методика анализа финансового состояния неформализована [28, с. 119].
И.В. Вишняков предложил следующую классификацию подходов к оценке кредитоспособности заемщика, представленную на рис. 1.
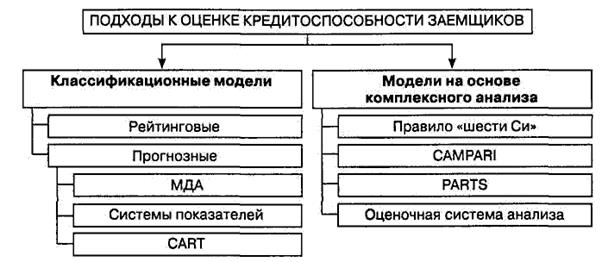
Рис. 1. Классификация моделей оценки кредитоспособности заемщиков профессора И.В. Вишнякова [22]
Указанной классификации придерживаются так же авторы Д.А. Ендовицкий, В.Н. Андропова и С.Ю. Хасянова. Д.А. Ендовицкий считает нужным расширить эту классификацию, добавив к прогнозным моделям методику на основе анализа денежных потоков, и к моделям на основе комплексного анализа – анализ делового риска.
Рейтинговые модели. На основе указаний Банка России каждый коммерческий банк самостоятельно выстраивает для себя рейтинговую систему оценки кредитоспособности клиентов, включая в нее разные показатели, собственные критерии для них и классифицируя все предприятия на то количество кластеров (групп) кредитоспособности, которое банк считает для себя приемлемым.
Рейтинговая оценка (общая сумма баллов) рассчитывается путем умножения значения показателя на его вес (коэффициент значимости) в интегральном показателе. В мировой практике при оценке кредитоспособности на основе системы финансовых коэффициентов применяются в основном следующие пять групп коэффициентов: ликвидности, оборачиваемости, финансового рычага, прибыльности, обслуживания долга.
Американский ученый Э. Рид предложил следующую систему показателей, определяющих различные характеристики кредитоспособности предприятия: ликвидности, оборачиваемости, привлечения средств, прибыльности. Эта система позволяет прогнозировать своевременность совершения будущих платежей, ликвидность и реальность оборотных активов, оценить общее финансовое состояние фирмы и ее устойчивость, а также возможность определить границы снижения объема прибыли, в которых осуществляется погашение части фиксированных платежей.
Другая группа ученых (Дж. Шим, Дж. Сигел, Б. Нидлз, Г. Андерсон, Д. Колдвел) предложила использовать группы показателей, характеризующих ликвидность, прибыльность, долгосрочную платежеспособность и показатели, основанные на рыночных критериях. В отличие от методики Э. Рида этот подход позволяет прогнозировать долгосрочную платежеспособность с учетом степени защищенности кредиторов от неуплаты процентов (коэффициента покрытия процента). Коэффициенты, основанные на рыночных критериях, включают отношение цены акции к доходам, размер дивидендов и рыночный риск. С их помощью определяются отношение текущего биржевого курса акций к доходам в расчете на одну акцию, текущая прибыль их владельцев, изменчивость курса акций фирмы относительно курсов акций других фирм. Однако расчет некоторых коэффициентов сложен и требует применения специальных статистических методов [13, с. 63].
Прогнозные модели, получаемые с помощью статистических методов, используются для оценки качества потенциальных заемщиков. При множественном дискриминантном анализе (МДА) используется дискриминантная функция (Z), учитывающая некоторые параметры (коэффициенты регрессии) и факторы, характеризующие финансовое состояние заемщика (в том числе финансовые коэффициенты). Коэффициенты регрессии рассчитываются в результате статистической обработки данных по выборке фирм, которые либо обанкротились, либо выжили в течение определенного времени. Если Z-оценка фирмы находится ближе к показателю средней фирмы-банкрота, то при условии продолжающегося ухудшения ее положения она обанкротится. Если менеджеры фирмы и банк предпримут усилия для устранения финансовых трудностей, то банкротство, возможно, не произойдет. Таким образом, Z-оценка является сигналом для предупреждения банкротства фирмы. Применение данной модели требует обширной репрезентативной выборки фирм по разным отраслям и масштабам деятельности. Сложность заключается в том, что не всегда можно найти достаточное число обанкротившихся фирм внутри отрасли для расчета коэффициента регрессии.
Это интересно:
Оперативное финансовое планирование
В целях контроля за поступлением фактической выручки на расчетный счет и расходованием наличных финансовых ресурсов предприятию необходимо оперативное планирование, которое дополняет текущее. Это связано с тем, что финансирование плановых мероприятий должно осуществляться за счет заработанных предп ...
Развитие налогового аудита в системе налоговых
органов
Основные цели, задачи и направления развития налогового аудита в системе налоговых органов обозначены в Концепции, одобренной распоряжением ФНС России от 1 сентября 2006г. №130. Концепция разработана с целью решения задачи по совершенствованию деятельности налоговых органов по контролю и надзору за ...
Проблемы, возникающие при оценке кредитоспособности заемщика и
пути их решения
Важную роль в регулировании кредитных отношений ОАО «Сбербанк России» играет оценка кредитоспособности заемщика на этапе выдачи кредита (второй этап кредитного процесса), так как хороший анализ финансового состояния заемщика на стадии начальных отношений с заемщиком, чем на стадии сопровождения кре ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика