
Анализ использования финансовых ресурсов

В условиях становления рыночных отношений и нестабильности экономического роста предприятия испытывают недостаток собственных оборотных средств и дефицит финансовых ресурсов в целом. В таких условиях у предприятия не всегда может образоваться чистая прибыль, являющаяся основой косвенного метода расчета потока денежных средств. В этом случае предпочтительнее первый метод расчета.
Управление денежными потоками требует постоянного мониторинга равномерности и синхронности формирования положительного и отрицательного денежного потока в разрезе отдельных интервалов прогнозного периода, для чего можно использовать способ сопоставления динамических рядов и графический прием рисунок 7.
2007 год
|

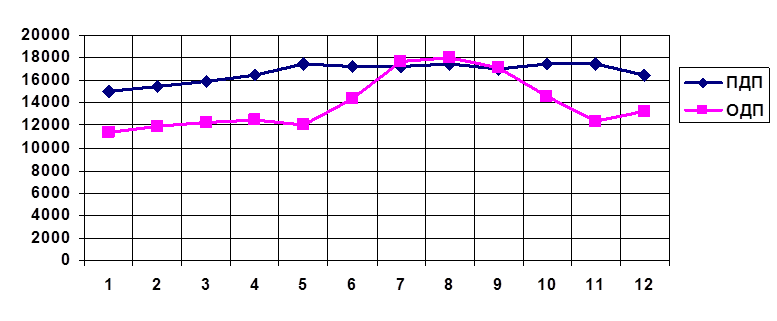
Рисунок 7 - График синхронизации денежных потоков за 2007 год.
2006 год
|
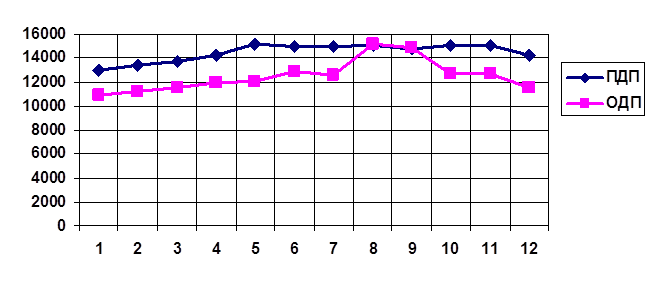
Рисунок 8 - График синхронизации денежных потоков за 2006 год.
2005 год

|
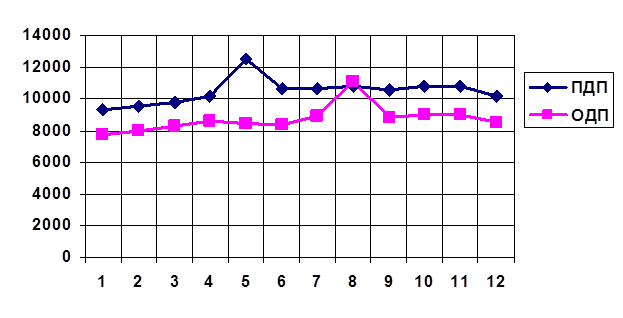
Рисунок 9 - График синхронизации денежных потоков за 2005 год.
Приведенные на рисунке 7-9 данные наглядно показывают, в какие периоды у предприятия будет излишек денежных средств, а в какие – недостаток.
Для оценки степени равномерности формирования и синхронности положительного и отрицательного денежного потока рассчитывают также среднеквадратичное отклонение, коэффициент вариации и коэффициент корреляции. Среднеквадратичное отклонение показывает абсолютное отклонение индивидуальных значений от среднеарифметического. Коэффициент вариации характеризует относительную меру отклонений отдельных значений от среднего уровня показателя. Коэффициент корреляции показывает степень синхронизации денежных потоков за анализируемый период времени.
Используя компьютерные технологии рассчитаем коэффициенты вариации и корреляции.
По Кизнерскому райпо коэффициент вариации в 2007 году для положительного денежного потока равен 4,9 %, а для отрицательного - 9,3 %. В 2006 году коэффициент вариации для положительного потока равен 4,2 %, а для отрицательного – 9,5 %. Коэффициент вариации в 2005 году для положительного потока составил 7,8 %, а для отрицательного – 9,4 %. Это относительно небольшой размах отклонений значений динамического ряда от среднего уровня исследуемых показателей.
Чем ближе значение коэффициента корреляции к единице, тем меньше разрыв между значениями положительных и отрицательных потоков, из чего следует что, потоки синхронизированы по времени интервалов. Такой ситуации меньше риск возникновения дефицита денежных средств или избыточности денежной массы. И та и другая ситуация невыгодна для предприятия: дефицитный денежный поток приводит к неплатежеспособности, избыточный денежный поток обусловливает обесценение денежных средств в условиях инфляции, в результате чего уменьшается реальная величина собственного капитала.
Это интересно:
Экономическая сущность финансовых результатов предприятия
Прибыль – это денежное выражение основной части денежных накоплений, создаваемых предприятиями любой формы собственности. Как экономическая категория она характеризует финансовый результат предпринимательской деятельности предприятия. Прибыль является показателем, наиболее полно отражающим эффектив ...
Порядок подтверждения права на получение возмещения НДС
Для подтверждения обоснованности применения налоговой ставки 0% и получения налоговых вычетов при реализации товаров в налоговые органы представляются следующие документы: 1) контракт (копия контракта) налогоплательщика с иностранным лицом на поставку товара (припасов) за пределы таможенной террито ...
Проблема соединения федерализма с правовым государством
В число важнейших принципов федеративных отношений входят принципы верховенства федеральной Конституции по отношению ко всем иным правовым актам, принимаемым как федеральными, так и региональными органами власти, а также приоритета федеральных законов над законодательством субъектов Федерации. Эти ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика