
Совершенствование работы с поставщиками и подрядчиками с целью оптимизации кредиторской задолженности

Для подсчета изменения себестоимости реализованной продукции ( )
в результате производства и реализации дополнительного объема продукции будет использована следующая формула.
 ,
где  –
фактическая величина себестоимости реализованной продукции;
 –
величина себестоимости реализованной продукции дополнительного объема продукции.

Таким образом, в результате производства и реализации 1000 единиц продукции себестоимость реализованной продукции увеличится на 154,1 млн р. и составит – 1745,1 млн р.
Для подсчета увеличения прибыли от реализации продукции за счет увеличения объема реализации используем результаты анализа выпуска и реализации продукции. Сумма резерва роста прибыли ( ) за счет увеличения объема продукции будет рассчитана по формуле:
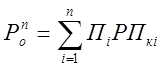
,
где  – плановая сумма прибыли на единицу i‑й продукции;
 – количество дополнительно реализованной продукции в натуральных единицах измерения.
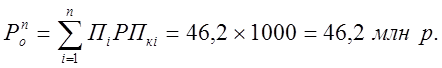
Расчет улучшений финансовых результатов организации в результате постановки на серийное производство нового вида продукции представлен в таблице 3.7.
Таблица 3.7 – Расчет улучшений финансовых результатов ОДО «Внешгомельстрой» в результате постановки на серийное производство нового вида продукции
|
Показатели |
До внедрения мероприятия |
После внедрения мероприятия |
Изменение +/- |
Темп роста, % |
|
Выручка от реализации без косвенных налогов, млн р. |
2103 |
2344,3 |
241,3 |
111,5 |
|
Полная себестоимость реализованной продукции, млн р. |
1591 |
1745,1 |
154,1 |
109,7 |
|
Прибыль (убыток) от реализации, млн р. |
512 |
599,2 |
46,2 |
117,0 |
|
Рентабельность реализованной продукции, % |
24,35 |
25,56 |
1,21 |
- |
|
Рентабельность продаж, % |
32,18 |
34,34 |
2,16 |
- |
Анализируя данные таблицы 3.7, отметим улучшениях финансовых результатов ОДО «Внешгомельстрой» в результате постановки на серийное производство нового вида продукции о выручка от реализации после внедрения мероприятия увеличиться на 241,3 млн р. или 11,5%.
Себестоимость реализованной продукции в результате производства и реализации 1000 единиц продукции увеличится на 154,1 млн р. или 9,7%.
Прибыль от реализации продукции в результате проведенного мероприятия увеличиться на 46,2 млн р.
Рентабельность реализованной продукции увеличиться на 1,21%, рентабельность продаж после постановки на серийное производство нового вида продукции возрастет на 2,16%.
Это интересно:
Методика администрирования НДС
Основными методами налогового контроля является проведение камеральных и документальных проверок налогоплательщиков. Камеральные проверки проводятся налоговыми инспекциями на стадии приемки от налогоплательщиков отчетных документов и налоговых расчетов, то есть без выхода на предприятие. При этом ц ...
Общие сведения о налоговой системе Российской Федерации
Основы существующей в Российской Федерации налоговой системы были заложены в конце 1991г. принятием Закона «Об основах налоговой системы в Российской Федерации» и соответствующих законов по конкретным видам налогов. В 1998г. была принята и 1 января 1999г. вступила в действие первая, или так называе ...
Анализ структуры актива и
пассива баланса
Для общей характеристики имущества предприятия на основе данных бухгалтерского баланса ООО «БЕТОНИТ» на 01 января 2009 г., изучим их наличие, состав и структуру, а так же произошедшие в них изменения (табл.2). Таблица 2 - Общая оценка актива бухгалтерского баланса и его основных разделов ООО «БЕТОН ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика