
Оценка финансовых рисков

Снижение эффективности использования активов предприятия, а также отдельных их элементов (запасов и дебиторской задолженности) связано с более высоким темпом роста уровня активов по сравнению с темпом роста выручки от продажи.
Коэффициент оборачиваемости дебиторской задолженности снизился в 2010 году на 1,4, а в 2011 году увеличился на 0,96 и составил 21,85, что связано с уменьшением уровня дебиторской задолженности.
Коэффициент оборачиваемости кредиторской задолженности снизился в 2010 году на 0,11, однако в 2011 году оборачиваемость немного увеличилась (на 0,24), что связано в основном со снижением уровня кредиторской задолженности предприятия за этот период.
В целом приведенные показатели деловой активности ООО «Техинжиниринг»
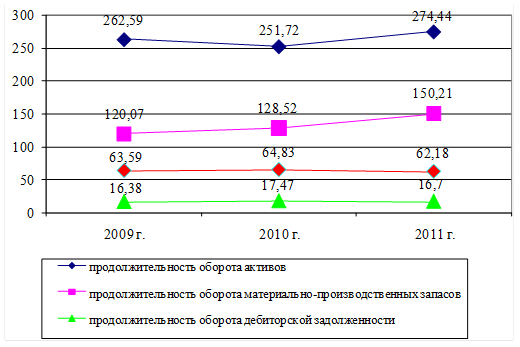
говорят о некотором снижении эффективности работы предприятия в период с 2009 года по 2011 год. Однако следует отметить ускорение расчетов по кредиторской и дебиторской задолженности к концу 2011 года. Динамика показателей оборачиваемости представлена на рисунке 2.2.3.
 дней
Рис. 2.2.3. Динамика показателей оборачиваемости ООО «Техинжиниринг» в 2009-2011 гг.
К показателям рентабельности относятся следующие показатели: рентабельность производственной деятельности, рентабельность продаж, рентабельность капитала.
Расчет рентабельности основной производственной деятельности (окупаемость затрат) (%):
2009 г.: Rз = 56754 / 134982 · 100% = 42,05;
2010 г.: Rз = 74384 / 156034 · 100% = 47,67;
2011 г.: Rз = 90312 / 150799 · 100% = 59,89.
Расчет рентабельности продаж (%):
2009 г.: Rоб = 56754 / 191736 · 100% = 29,60;
2010 г.: Rоб = 74384 / 230418 · 100% = 32,28;
2011 г.: Rоб = 90312 / 241111 · 100% = 37,46.
Расчет рентабельности (доходности) капитала (%):
2009 г.: Rк = 36066 / 137863 · 100% = 26,16;
2010 г.: Rк = 51568 / 158701 · 100% = 32,49;
2011 г.: Rк = 61762 / 181194 · 100% = 34,09.
Полученные результаты отразим в таблице 2.2.4.
Таблица 2.2.4
Динамика показателей рентабельности ООО «Техинжиниринг» за 2009-2011 гг., %
|
Показатели |
2009 г. |
2010 г. |
2011 г. |
Отклонение (+, -) | |
|
2010 г. к 2009 г. |
2011 г. к 2010 г. | ||||
|
Рентабельность основной (производственной) деятельности |
42,05 |
47,67 |
59,89 |
+5,62 |
+12,22 |
|
Рентабельность продаж |
29,60 |
32,28 |
37,46 |
+2,68 |
+5,18 |
|
Рентабельность капитала |
26,16 |
32,49 |
34,09 |
+6,33 |
+1,60 |
|
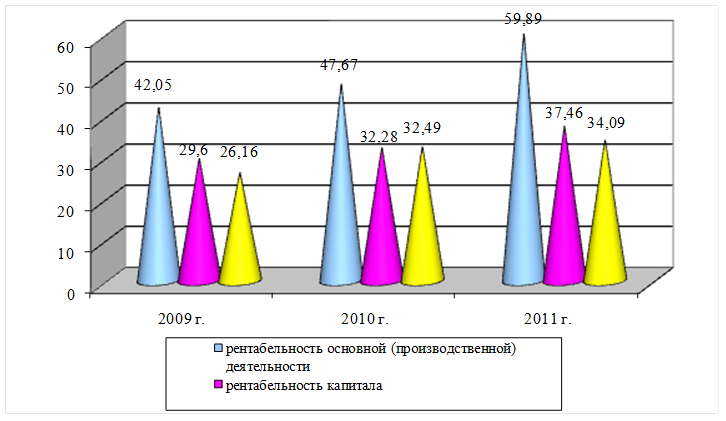 |
Рис. 2.2.4. Динамика показателей рентабельности ООО «Техинжиниринг» за 2009-2011 гг.
Это интересно:
Анализ
кредитоспособности организации и ликвидности ее баланса
Кредитоспособность
— это способность организации своевременно и полностью рассчитаться по своим долгам. Анализ кредитоспособности проводят как банки, выдающие кредиты, так и организации, стремящиеся их получить. При анализе кредитоспособности рассчитываются ликвидность организации и ликвидность ее ...
Недостатки существующей системы бюджетирования предприятия
В процессе формирования и поддержания в актуальном состоянии системы бюджетирования перед организацией встает множество вопросов и проблем, в формулировке и решении которых тесно сплетаются организационные и поведенческие аспекты. На сегодняшний день они достаточно хорошо изучены и теоретически изл ...
Введение процедуры наблюдения и его последствия
При разбирательстве дела о банкротстве арбитражным судом вводится процедура наблюдения в отношении должника. Наблюдение – процедура банкротства, применяемая к должнику с момента принятия арбитражным судом заявления о признании его банкротом в целях обеспечения сохранности имущества должника и прове ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика