
Понятие, сущность и классификация налогов

Таким образом, исходя из выше изложенного, можно дать следующее определение налога. Налог - это обязательный, индивидуально безвозмездный, относительно регулярный и законодательно установленный государством взнос, уплачиваемый лицами, признанными налогоплательщиками, в целях финансового обеспечения деятельности государства и (или) муниципальных образований [9, с. 32].
Следует подчеркнуть, что в налогах концентрируется вся совокупность складывающихся в любой национальной экономике интересов вне зависимости от уровня развития, форм организации общества и государственного устройства страны. Из этого следует, что налог является комплексной категорией, т.е. одновременно экономической, финансовой и правовой (рис.1).
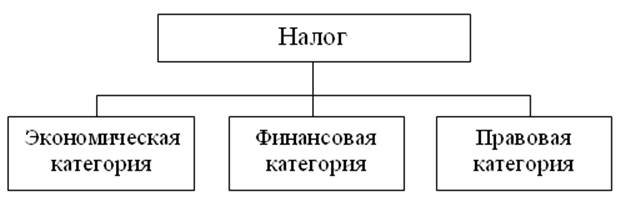
Рисунок 1 – Структура налога как комплексной категории[9, с. 28]
Налог является экономической категорий, поскольку денежные отношения, складывающиеся между государством, с одной стороны, и юридическими и физическими лицами- с другой, носят объективный характер и имеют специфическое общественное назначение- мобилизацию финансовых ресурсов в распоряжении государства. Налоги представляют собой одну из важнейших форм реализации государством своего экономического права на получение части созданного в результате хозяйственной деятельности чистого дохода. Таким образом, налог как экономическая категория выражает реальное существование отношения, которые связаны с процессом изъятия части стоимости совокупного общественного продукта и национального дохода. Налог – такая же экономическая категория, как и прибыль, цена, доход и др.
Вместе с тем налог - финансовая категория. Мобилизация с помощью налогов части стоимости совокупного общественного продукта и национального дохода и использование её посредством системы государственных расходов представляют собой часть системы финансовых отношений. Налоги характеризуются общими свойствами, присущими всем финансовым отношениям, одновременно они имеют сои отличительные признаки и черты. Наряду с государственным кредитом, государственными расходами и другими финансовыми категориями налоги носят объективных характер, базируется на существовании различных форм собственности, реализуются через собственную форму движения, т.е. функции, и специфически отражают частностей существующих одну из финансовых отношений.
Одновременно налоги являются и правовой категорией. Императивная юридическая деятельность налога составляет его основу как норма права. Будучи правовой категорией, налоги выражают объективные юридически формализованные отношения государства и налогоплательщиков в форме налогового законодательства, базовой составляющей государственного финансового права. Налог потому и является нормой права, что иначе как по закону, он уплачен быть не может. Налог, уплаченный не на основе закона, не является налогом по своей сути. Таким образом, налоги представляют собой одну из главных форм реально существующих отношений между государством и налогоплательщиками, обеспечивающих властные правомочия государства.
Отличительной чертой налога как экономической категории является наличие в нем признаков, которые схематично представлены на рисунке 2.
Обеспечение общественных потребностей и есть основное и главное предназначение налогов. Это их экономическая сущность, которая в той или иной мере прослеживается на протяжении всей истории человеческого общества. Во все времена и во всех странах аккумулируемые за счёт налогов средства использовались не только на содержание государства (что само по себе является общественной потребностью), но и на развитие образования и культуры, создание инфраструктуры и другие, общественно значимые цели. Налоги представляют собой не неизбежное зло, а общественное благо, необходимое условие существования человеческого общества.
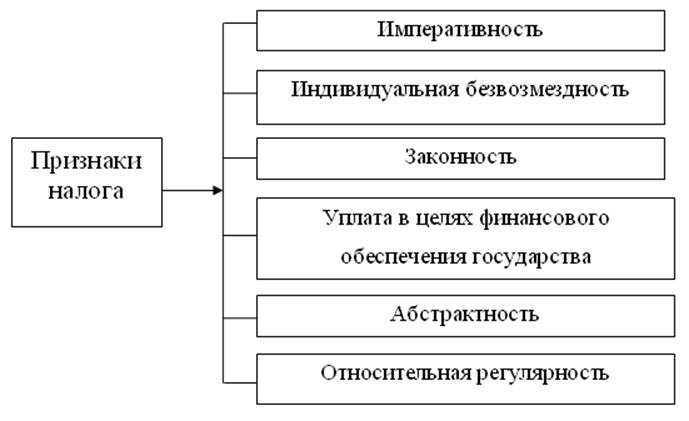
Рисунок 2 – Признаки налога[17, с. 19]
Ошибочное мнение, что цель не является признаком налогов и её указание в дефиниции «налог» излишне: именно целевое назначение составляет сущность и основное содержание налогов. Без него налог превращается в форму произвольного лишения собственности. Общественное предназначение налогов предоставляет основные принципы налогообложения и вводит его в конституционные рамки. Определения налога как установленной законом формы изъятия части собственности налогоплательщиков без указания на цели такого изъятия явно недостаточно, поскольку закон может, как использоваться в интересах общества, так и подавлять его[17, с. 9].
Это интересно:
Аудит результативности управления бюджетными средствами
бюджетный аудит мониторинг государство Под аудитом результативности управления бюджетными средствами понимается система регулярного наблюдения и оценки результатов деятельности главных распорядителей бюджетных средств, связанных с достижением своих целей, выполнением задач и программ, а также своев ...
Анализ технико-экономических показателей
деятельности предприятия
Существенное влияние на прибыль предприятия оказывает себестоимость услуг, которую мы рассмотрим в рамках данного раздела Таблица 2. Структура себестоимости реализации услуг ООО «Планета детей» НДОУ «Теремок» Показатель Период Изменения 2011 2012 +/- % 1. Аренда 300 300 0 0 2. Заработная плата 1 21 ...
Финансовые институты как субъекты финансового рынка
Субъектами финансового рынка являются финансовые институты. С известной степенью условности можно выделить две группы финансовых институтов: 1) финансовые посредники, к которым относятся кредитные организации депозитного типа, страховые компании, пенсионные фонды, финансовые и инвестиционные компан ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика