
Формы расчетов и порядок их применения в международной практике

В международных торговых отношениях большую роль играет выбор конкретной формы расчетов за поставленную продукцию, выполненные работы или оказанные услуги.
В соответствии со сложившейся практикой в настоящее время применяются следующие основные формы международных расчетов:
- банковский перевод;
- инкассо;
- документарный аккредитив;
- аванс;
- открытый счет.
Кроме того, в расчетах также могут использоваться векселя и чеки.
Далее, в общих чертах, рассмотрим сущность каждой из указанных форм международных расчетов.
Банковский перевод - наиболее распространенная из применяемых форм международных расчетов, это поручение одного банка другому выплатить определенную сумму денег по просьбе и за счет перевододателя иностранному получателю (переводополучателю). Банковский перевод осуществляется безналичным путем, при этом коммерческие, а также товаросопроводительные документы направляются непосредственно импортеру, минуя банк.
При выполнении переводной операции банк переводополучателя руководствуется конкретными указаниями, содержащимися в платежном поручении. При этом нужно сделать акцент на том, что:
- банки не несут ответственности за платеж;
- не контролируют факт поставки товаров или передачи документов импортеру, а также исполнение платежа по контракту.
При данной форме расчетов в обязанности банка входит лишь перевод платежа со счета перевододателя на счет переводополучателя в момент предоставления платежного поручения.
Более наглядно, схема расчетов банковским переводом представлена на рисунке 2.1.
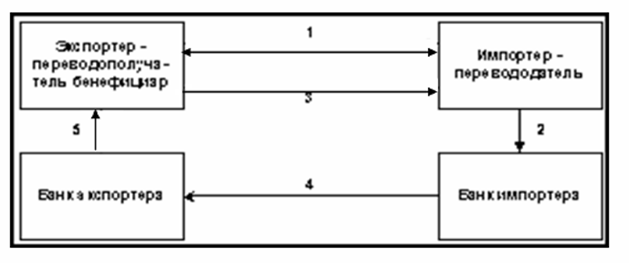
Рис. 2.1 Схема расчетов банковскими переводами [3]
При выполнении переводной операции банки принимают участие в расчетах путем перевода только после предоставления плательщиком в банк платежного поручения на оплату контракта. После заключения контракта (1) между импортером и экспортером импортер направляет в банк заявление на перевод (2). Поставка товара (3) может предшествовать платежу или последовать за ним, что определяется условиями контракта и валютным законодательством стран.
Банк импортера, приняв платежное поручение от импортера, направляет от своего имени платежное поручение (4) в соответствующий банк экспортера. Получив платежное поручение, банк проверяет его подлинность и совершает операцию по зачислению денег (5) на счет экспортера.
Следующая форма международных расчетов - расчеты с использованием инкассовых поручений.
Расчеты с использованием инкассовых поручений представляют собой операцию, при которой банк по поручению клиента и на основании его инструкций обязуется получить платеж или его подтверждение от импортера за отгруженные в его адрес товары и оказанные услуги, предоставив последнему финансовые или коммерческие документы.
Такие расчеты регулируют Унифицированные правила по инкассо (URC 522), разработанные Международной торговой палатой.
Унифицированные правила определяют виды инкассо, порядок предоставления документов к платежу и совершения платежа, акцепта, порядок извещения о совершении платежа, акцепта или о неплатеже (неакцепте), определяют обязанности и ответственность сторон, дают единообразное толкование различных терминов и решают другие вопросы.
Согласно Унифицированным правилам, инкассо — это операция, осуществляемая банками на основе полученных инструкций с документами в целях[4]:
Это интересно:
Роль налоговой системы в экономике Российской
Федерации
Предвидение будущих изменений становится неотъемлемой составляющей деятельности на всех уровнях и направлениях общественной жизни. В этой ситуации все большую роль играет прогнозирование социально - экономических и политических явлений. Оно становится неотъемлемым элементом изучения и использования ...
Рекомендации по совершенствованию налогообложения
Практика налогообложения прошедших лет свидетельствует о том, что у налогоплательщиков часто возникают проблемы, связанные не только с уплатой единого социального налога (ЕСН), но и с порядком его исчисления, определения налоговой базы и использования льгот [22,c.24]. В соответствии со ст. 81 Налог ...
Эффективность "амортизационной премии" как составляющей амортизации
С течением времени подход к начислению амортизации неоднократно изменялся. До некоторого времени (до 2006 г.) амортизацию рассматривали как процесс постепенного переноса стоимости ОС на изготавливаемый продукт по мере его производства. Однако с 1 января 2006 г. такой подход к начислению амортизации ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика