
Международные формы расчетов

Наиболее сложная и ответственная банковская операция - платеж по аккредитиву. В этом случае банк обязуется по просьбе клиента провести или оплату документов бенефициару, в пользу которого открыт аккредитив, или оплатить (либо акцептовать) тратты, выставленные им. Аккредитивная форма проведения расчетов происходит в соответствии с Унифицированными правилами и обычаями по документарным аккредитивам МТП 500 (редакция 1993 г.). Обязательства банка по аккредитиву являются самостоятельными и не зависят от правоотношений участников внешнеэкономической сделки. Они направлены на защиту интересов банка и его клиента: экспортеру обеспечивается получение платежа в случае соблюдения им всех условий по аккредитиву, а импортеру - получение товара и выполнение экспортером всех требований и условий по контракту.
Расчеты в форме документарного аккредитива проходят через банк, причем данная форма расчетов является наиболее сложной. Порядок проведения расчетов в форме документарного аккредитива рассмотрен ниже.
При данной форме расчетов банк проверяет только качество требуемых и представленных к оплате документов. Контрольная функция банка заключается в тщательной проверке документов и их соответствия условиям аккредитива. При этом главное внимание уделяется трем критериям: полноте представленных документов, внешнему их соответствию принятым нормам и отсутствию противоречий между ними. Если по внешней форме документы, представленные в банк, не отвечают условиям аккредитива, банк-эмитент может решить принять или отклонить их. Если документы отклонены, сообщение об этом необходимо направить тому банку, от которого они получены, или бенефициару, если они были получены непосредственно от него. В уведомлении должны быть указанные неучтенные данные, приведшие к отклонению документов. В обычный набор документов по документарному аккредитиву обычно входят товарная накладная, счет-фактура, спецификация, сертификат происхождения, сертификат качества, коносамент, авианакладная, железнодорожная расписка или транспортная накладная, если товар везется автотранспортом, а также тратта или переводной вексель, которым практически и рассчитываются импортер и экспортер.
На рис. 1.1 представлена схема расчетов документарным аккредитивом.
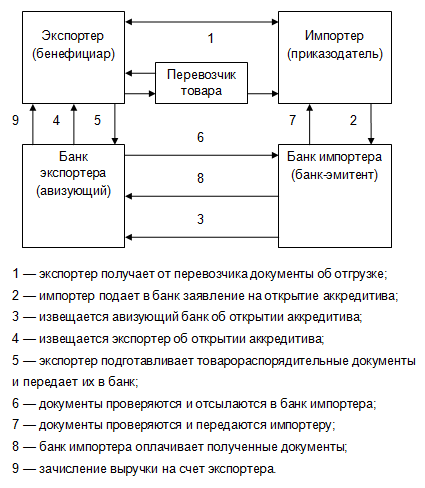
Рис. 1.1 - Схема расчетов документарным аккредитивом
Тратта обычно выписывается на определенный срок. Экспортер, отгрузив товар и представив товарораспорядительные документы и тратту, желая получить платеж за него прямо сейчас, может обратиться с просьбой оплатить ее за счет банка.
Банк, в свою очередь, может найти покупателя на тратту и со скидкой продать ее другому юридическому лицу и оплачивает экспортеру выручку. Далее тратта может продолжать свое движение к импортеру. Задача банка, открывшего аккредитив для импортера, проконтролировать сроки представления тратты к оплате и проверить очередность индоссаментов.
Виды документарных аккредитивов достаточно разнообразны. В зависимости от условий контракта, заключенного между экспортером и импортером, банкам приходится иметь дело с различными видами аккредитивов, каждый из которых имеет свои особенности.
В течение жизни аккредитива в него могут вноситься различные изменения. Не только в России, но на Западе очень часто меняются условия исполнения контрактов. Допускаются частичные отгрузки. Банк в этих случаях обязан известить своих клиентов о произведенных изменениях в текстах аккредитива. Если изменение произведено без взаимного согласования сторон, оно может быть отклонено. За все внесенные изменения клиент платит установленную комиссию.
В настоящее время крупные российские коммерческие банки рекомендуют своим клиентам пользоваться данной формой расчетов для снижения рисков по заключенным импортным и экспортным контрактам. Обычно в этом случае импортер часто прибегает к банковскому кредиту для открытия аккредитива. Грамотно поставленная политика банка в направлении развития расчетов по аккредитивам позволяет получать достаточно высокую прибыль и иметь гарантию возврата своих средств по кредитованию экспортно-импортных операций.
Это интересно:
Направления совершенствования налогового регулирования малого и среднего
бизнеса
В целях обеспечения поддержки вновь созданным производственным предприятиям малого и среднего бизнеса и учитывая определенные сложности при организации их деятельности (закупка дорогостоящего оборудования, формирование основных и оборотных фондов), предлагается ввести налоговую скидку в размере 50 ...
Проблемы стабилизации денежного обращения в современных
условиях
Дестабилизация денежного обращения – это результат взаимодействия разнообразных факторов и потому борьба с ней не должна быть односторонне направлена на ту или иную их группу, а должна носить комплексный характер. Такой подход применительно к российским условиям предполагает учет специфики переходн ...
Формы привлечения иностранных инвестиций
Существуют разные формы сотрудничества с иностранными партнерами и привлечения иностранных ресурсов. Среди них можно назвать: 1. Международную кооперацию производства , сопровождающая передачей технологии, а иногда и созданием совместной собственности. 2. Получение зарубежных кредитов. 3. Получение ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика