
Анализ урегулирования налоговых споров в досудебном порядке

Основными проблемными направлениями на территории округа, обуславливающими жалобы и обращения налогоплательщиков на действия (бездействие) должностных лиц подведомственных налоговых органов являются:
- обращения налогоплательщиков, в том числе физических лиц, с заявлениями о признании задолженности по уплате налогов, пени и штрафов безнадежной ко взысканию;
- действия (бездействие) подведомственных налоговых органов при государственной регистрации юридических лиц и индивидуальных предпринимателей;
- действия (бездействие) подведомственных налоговых органов связанных с приостановлением операций по счетам налогоплательщиков;
- значительное число обращений физических лиц связано с действиями подведомственных налоговых органов по отказу в предоставлении налогового вычета по налогу на доходы физических лиц.
Информация в иные подразделения налогового органа и правоохранительные органы для принятия мер реагирования в целях пресечения должностных нарушений, выявленных по результатам рассмотрения жалоб по актам налогового контроля, не передавалась.
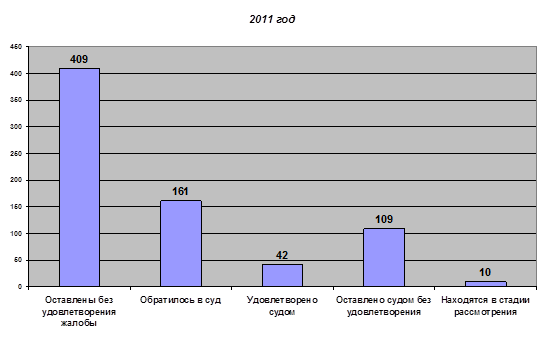
За 2011 год из 409 жалоб налогоплательщиков, оставленных Управлением без удовлетворения в отчетном периоде, 161 налогоплательщик обратился с иском в судебные инстанции, или 39,4 % от числа оставленных без удовлетворения жалоб.
Анализ количества обращений в суд и результатов их рассмотрения, в случаях, когда требования налогоплательщиков не удовлетворены в порядке досудебного урегулирования налоговых споров свидетельствует о 161 таких обращений, 42 из которых удовлетворены в пользу налогоплательщика, в 109 случаях отказано в полном объеме, остальные дела (10 дел) находятся в стадии рассмотрения Арбитражного суда Ханты-Мансийского автономного округа-Югры.
В целях объективной сравнительной оценки эффективности деятельности территориальных налоговых органов округа по налоговому администрированию, неоднородных по количеству налогоплательщиков, состоящих на учете, объему поступлений администрируемых ФНС России доходов Управлением установлена категорийность ИФНС России по Ханты-Мансийскому автономному округу – Югре.
Таблица 7 – Группы ИФНС России по Ханты-Мансийскому автономному округу – Югре для рейтинговой оценки
|
1 группа |
2 группа |
3 группа |
|
ИФНС по г. Сургуту |
Межрайонная ИФНС №1 |
Межрайонная ИФНС №4 |
|
Межрайонная ИФНС №6 |
Межрайонная ИФНС №2 |
ИФНС по г.Мегиону |
|
Межрайонная ИФНС №7 |
ИФНС по г. Когалыму |
ИФНС по г. Радужному |
|
ИФНС по Сургутскому району |
Межрайонная ИФНС №3 |
Межрайонная ИФНС №5 |
|
Межрайонная ИФНС по КН |
ИФНС по г. Белоярскому | |
|
ИФНС по Березовскому району |
Это интересно:
Оценка кредитоспособности юридических лиц в ОАО «Сбербанк России»
Акционерный Коммерческий Сберегательный Банк Российской Федерации был основан в 1841 году. Сбербанк зарегистрирован 20 июня 1991 года как открытое акционерное общество в соответствии с Законом РСФСР «О банках и банковской деятельности в РСФСР» в 1991 г. Учредителем и основным акционером Сбербанка Р ...
Сущность финансов и финансовых отношений
коммерческих организаций
Финансы коммерческих организаций и предприятий как часть финансовой системы охватывают процессы создания распределения и использования ВВП в стоимостном выражении. Они функционируют в сфере материального производства, где в основном создаются совокупный общественный продукт и национальный доход. В ...
Валютное регулирование: понятие, формы, методы
В настоящее время международные валютные отношения играют важную роль в процессе регулирования экономики. Валютные отношения обеспечивают взаимосвязь и взаимодействие национальной экономики с внешним миром. В условиях рыночной экономики осуществляется рыночное и государственное регулирование междун ...
Главные категории
- Главная
- Муниципальные финансы
- Финансовая система
- Управление денежными потоками
- Долгосрочная финансовая политика
- Государственный финансовый контроль
- Местные налоги и сборы
- Финансовая аналитика